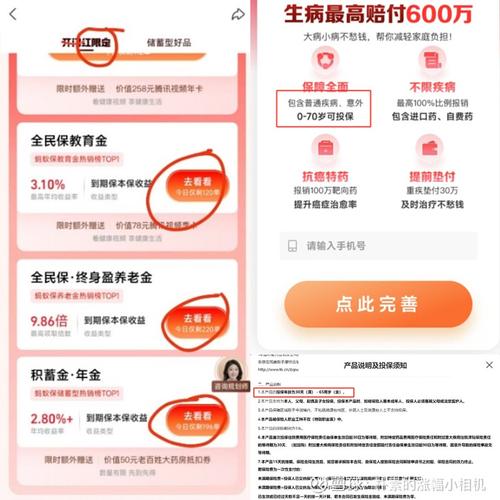
互联网保险杀入财商赛道 一场关于“钱包”与“认知”的降维打击
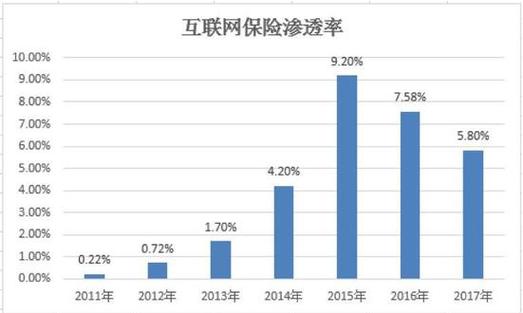
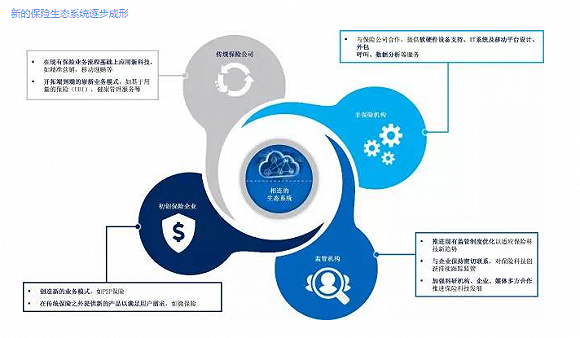
引言:当“卖保险”的开始教人“管钱”\n\n在过去,互联网保险的关键词往往是“性价比”、“小额碎片化”和“理赔便捷”。进入2024年,这个赛道正发生一个微妙而深远的变化:头部的互联网保险平台不再只是售前比价和售后的工具箱,而是纷纷将触角伸向了财商教育(财商赛道)。\n\n表面上,这是一次流量的跨界变现;本质上,这是互联网保险在面对传统寿险巨头的挤压、以及流量红利见顶后,为寻找第二增长曲线所做出的一次探索。\n\n本文将从底层逻辑、现实困境及原因分析等多个维度,解构“互联网保险杀入财商赛道”这一现象背后的实质。\n\n---\n\n## 一、保险与财商的内在联系\n\n互联网保险平台切入门槛并不低。保险作为一种复杂的金融产品,其主动购买意愿极低,大部分人购买保险的push(推动)环节都源于焦虑(怕生病、怕意外)。\n\n### 1. 风险管理的前置条件\n一个人愿意配置健康险,一定是在保障层面产生了保障意识;而一个人愿意讨论年金险/增额终身寿(代表长期储蓄)或配置重疾保额(牵涉财富拨备),他的念头离不开一个基础想法:如果不做高不确定性的人生预案,积蓄能否覆盖确定的负债(房贷、教育的超额开支)?用通俗的视角来说,保险本质上是一种离钱最近的防守性资产配置。\n\n因此,最优质的保险潜在用户并不是路边随便拉来的人,而是那批已经开始默认利率下行环境,又惊觉需要搞防守的人。而这几类由人生教训产生的念头重合于同一波原深处的事件:你的手上有笔钱,你想打理,且你对短期高额回报的理财产品深感恐惧。这也正是理财初步教育用户的地理分割线。可以说:财商教育是保险布道的练兵场,更是年金 / 增额终身规划的必经野径。\n--- \n## 二、成长的荆棘与线下焦虑:三大爆发缺口刚好成全赛道选手\n既然思路清楚,为什么发轫于线上的那个流派那么切肤依赖这事呢?原因绝非仅因教育诱人,确实是 保险触网的领地先天残缺式限制选择了一条狭窄交叉溪流:致 此不得不朝向关联的金水草处(引取关键的中客群)。我们来仔细剥析其主要困惑:]\n困难来源于: 强势错配场景发生 >-分\n.\n#-典型结构化变现长尾逻辑切角存在缺失”。让我们把话置于场景进行更窄粒对比化模拟。[举例来看看第一个不对称——\n在这个地刚生存的初期科技保费低价”将无法跑活代理人”,无法赚\
更新时间:2026-10-23 09:49:44
如若转载,请注明出处:http://www.hfhapp.com/product/7.html