互联网保险在过去十年间经历了爆发式增长,从最初的渠道创新到如今的产品定制、智能核保、快速理赔,技术始终是推动行业变革的核心力量。随着流量红利见顶、监管政策收紧以及消费者需求日趋多元化,单纯依靠“线上卖保险”的模式已难以形成差异化优势。下一个竞争前沿,正从“互联网+保险”转向“保险科技”(InsurTech)——即利用人工智能、大数据、区块链、物联网、云计算等前沿技术,对保险全价值链进行深度重构。
一、从渠道为王到技术驱动
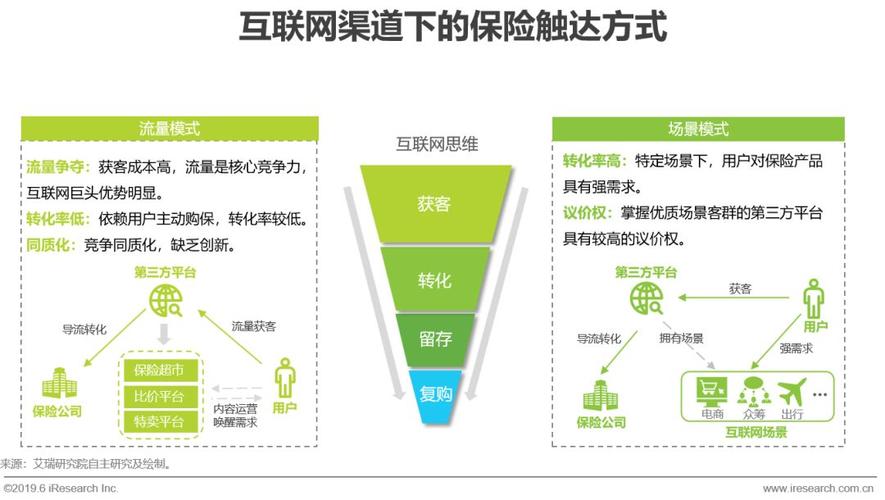
早期互联网保险的核心逻辑是“去中介化”,通过比价平台、第三方销售渠道和保险公司自营官网/app,降低获客成本、提升信息透明度。但这一阶段的创新主要集中在销售端,产品形态和风控能力并未发生本质改变。随着市场饱和,获客成本重新攀升,行业意识到:真正的护城河不在于线上流量,而在于技术赋能下的风险识别、精准定价与极致服务体验。
二、保险科技重塑全业务链条
在产品设计环节,基于物联网的车险UBI(基于使用量定价)和健康险按运动步数折扣等模式,实现了动态定价与个性化定制。在核保与风控环节,AI通过医疗影像识别、信用评分、反欺诈模型等,将核保时间从数天缩短至秒级,并显著降低骗保率。在理赔环节,区块链技术实现单据防篡改和自动理赔,图像识别支持车险“拍照即赔”,大幅提升效率。在运营环节,RPA(机器人流程自动化)和智能客服降低人力成本,大数据分析则用于精准营销和客户流失预警。
三、主要竞争赛道与典型案例
赛道一:智能核保与健康险科技。 以众安保险、水滴保为代表的公司推出“智能核保引擎”,覆盖上千种疾病,用户无需体检即可获得核保结论。美国Oscar Health利用AI为会员提供免费远程问诊,并通过数据追踪实现主动健康管理。
赛道二:车险科技与UBI。 特斯拉推出基于实时驾驶行为的保险产品,利用车机数据评估风险;国内部分保险公司与车联网企业合作,推出按里程、按驾驶习惯计费的车险,抢占新能源车险蓝海。
赛道三:区块链与再保险。 香港保险科技公司采用区块链平台连接再保险公司与直保公司,实现自动对账和智能合约分保,降低信任成本。
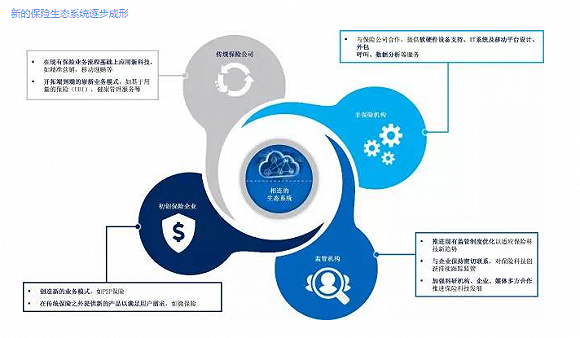
赛道四:面向中小险企的SaaS化赋能。 如易保云、保险极客等,提供从核心系统到营销工具的全套云解决方案,帮助中小险企低成本实现数字化转型。
四、挑战与未来展望
保险科技的发展仍面临数据孤岛、隐私保护、监管合规和传统IT架构阻力等问题。随着5G、边缘计算和生成式AI的成熟,保险将更加嵌入场景(如智能家居、自动驾驶、供应链金融),实现“无感化”保障。竞争焦点将集中在:谁能更高效地采集多维数据、更精准地量化风险、更无缝地融入客户生活。
对于互联网保险公司而言,保险科技已不是可选项,而是生存与发展的必修课。只有将技术作为核心生产力,从“卖保单”转向“提供风险管理解决方案”,才能在下一轮竞争中占据前沿。