随着互联网技术的迅猛发展和用户消费习惯的深刻变革,保险行业正经历从传统线下模式向数字化、智能化、场景化方向的全面转型。在这一过程中,互联网保险IT产品不再仅仅是支撑系统,而是成为险企提升业务能力和构建长期竞争力的关键引擎。
一、互联网保险的时代背景与核心挑战
互联网保险是指依托互联网平台、大数据、人工智能、云计算等技术,实现保险产品的在线销售、智能核保、快速理赔、精准营销及客户服务等全流程数字化的新型业务模式。相比传统保险,它具有场景碎片化、需求高频化、决策线上化、服务实时化等特点。
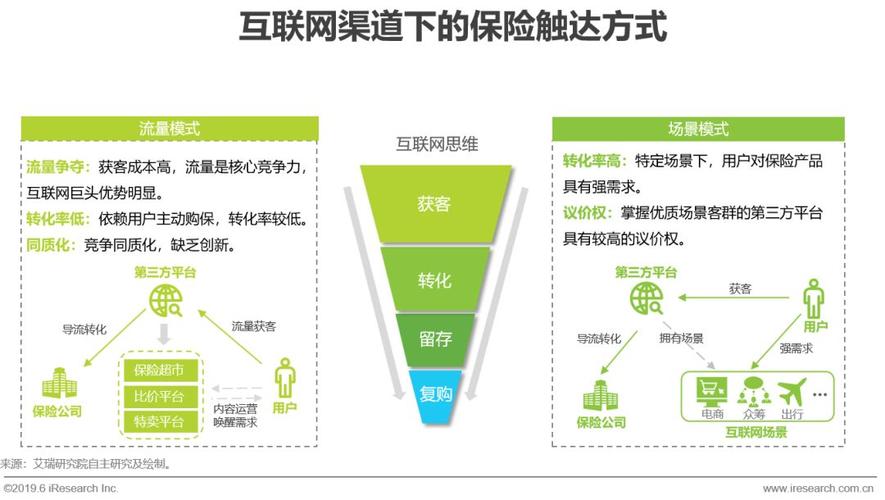
险企面临的核心挑战包括:获客成本高企、渠道竞争激烈、产品同质化严重、承保理赔效率低下、用户体验不佳、合规与风控压力加大。要应对这些挑战,必须借助专业的互联网保险IT产品重构业务流程与运营体系。
二、互联网保险IT产品的关键能力体系
一套成熟的互联网保险IT产品,通常涵盖以下核心模块:
- 全渠道互联网销售平台:支持官网、App、微信公众号、小程序、第三方分销平台等多触点接入,实现产品展示、保费测算、在线投保、电子签名、在线支付的一站式闭环。
- 智能核保与风控引擎:基于规则引擎与机器学习模型,对投保人进行实时风险评分、健康告知智能问答、反欺诈识别,大幅缩短核保时间,降低逆向选择风险。
- 开放API与生态对接平台:通过标准化API接口,将保险能力嵌入电商、出行、医疗、旅游等场景,实现“保险即服务”的嵌入式保险模式,拓展增量市场。
- 自动化理赔与客户服务系统:支持OCR单证识别、AI定损、自动理算、极速赔付,并搭配智能客服机器人,提升理赔时效与客户满意度。
- 数据中台与用户洞察分析:统一采集多源数据,构建360度客户画像,支撑精准营销、个性化推荐、产品迭代与动态定价。
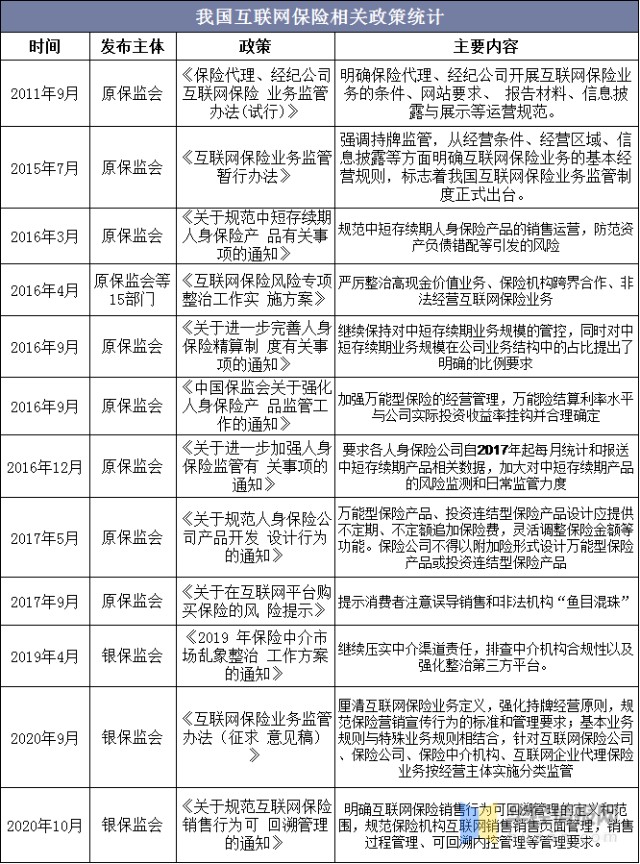
- 运营管理与合规监控平台:实现产品配置、渠道结算、佣金管理、业务报表、监管报送等自动化,满足银保监会等监管要求。
三、对险企业务能力的提升价值
- 拓宽获客边界:通过API嵌入和社交裂变,触达传统渠道难以覆盖的海量互联网用户,尤其是年轻客群与场景化碎片需求。
- 降本增效:自动化核保、理赔与客服减少人工干预,处理效率可提升50%以上,运营成本显著降低。
- 产品快速创新:模块化、配置化的IT架构支持产品快速上线和迭代,满足市场热点需求,加快创新周期(从月级到天级)。
- 强化风控能力:大数据反欺诈与智能核保减少骗保与逆选择,提升整体业务质量。
- 优化客户体验:全流程线上化、透明化、实时化,从投保到理赔可实现分钟级响应,极大提升净推荐值。
四、对险企竞争力的战略意义
- 构建数字化护城河:自有的互联网保险IT平台积累的数据资产与用户行为洞察,是竞争对手难以复制的核心资产。
- 支撑生态化战略:通过API与各行业合作伙伴连接,从单纯卖保险转向提供“保障+服务”综合解决方案。
- 提升敏捷响应能力:IT产品支持快速试错与灰度发布,帮助险企在新兴风险(如网络安全、宠物医疗、无人机等)中抢占先机。
- 满足监管与合规要求:内置合规规则、留痕审计、数据安全机制,确保业务在创新中不越红线。
五、典型应用场景
- 退货运费险:与电商平台API实时对接,自动投保、自动理赔,日处理千万级保单,支撑大促峰值。
- 百万医疗险:智能核保与健康告知交互,秒级出单,理赔线上化使用户无需提交纸质材料。
- 碎屏险/宠物险:嵌入手机销售或宠物医院场景,通过小程序或二维码快速投保,闲时定价动态调整。
- 团险与员工福利平台:为企业提供API对接,实现员工自助投保、保全与理赔,降低人力成本。
六、未来趋势与建设建议
互联网保险IT产品将进一步融合生成式AI(用于智能问答与自动核保)、物联网(用于UBI车险、健康监测)、区块链(用于再保与反欺诈)等技术。险企应切忌“大而全”的一次性建设,而应采用模块化、中台化、敏捷迭代的路径:优先建设核心接口层与数据中台,再逐步丰富场景应用;同时注重用户隐私保护与科技伦理,坚持合规先行。
总而言之,互联网保险IT产品已从“支撑工具”升级为“战略资产”。只有深耕这一领域的险企,才能在互联网时代实现业务能力的质变和竞争力的持久领先。