消费者权益保护委员会(消保委)发布调查报告,曝光了互联网保险领域存在的四大顽疾,涉及多家保险公司的产品。这一报告揭示了互联网保险在快速发展过程中隐藏的诸多问题,引发社会广泛关注。
四大顽疾浮出水面
根据消保委的通报,互联网保险的四大顽疾主要包括:
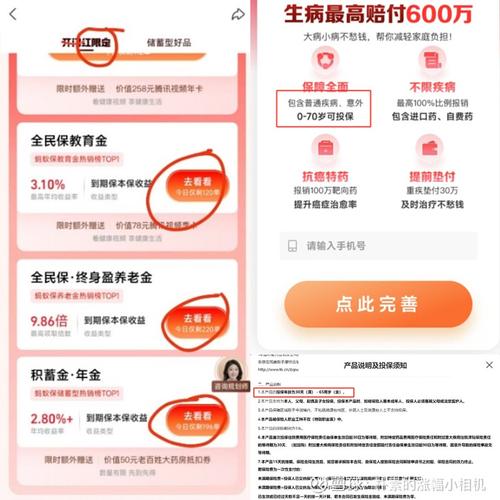
- 销售误导问题突出:部分互联网保险产品在销售页面使用模糊表述、夸大保障范围,甚至隐藏免责条款,导致消费者在购买时难以充分了解产品真实情况。
- 强制搭售与默认勾选:一些平台在销售过程中默认勾选保险产品,或要求消费者购买保险才能享受其他服务,侵犯了消费者的自主选择权。
- 理赔困难重重:消费者在申请理赔时遭遇流程繁琐、审核严苛、赔付不及时等问题,部分保险公司甚至以各种理由拒赔,损害了消费者合法权益。
- 个人信息泄露风险:互联网保险平台在收集和使用消费者个人信息时,存在过度收集、违规共享等问题,增加了信息泄露的风险。
涉及多家险企产品
消保委的调查报告显示,上述问题并非个案。多家知名保险公司的互联网保险产品被点名,涉及健康险、意外险、旅行险等多个险种。部分产品在宣传中强调“高保障、低门槛”,但在实际理赔时却设置重重障碍,消费者体验较差。
监管与自律需双管齐下
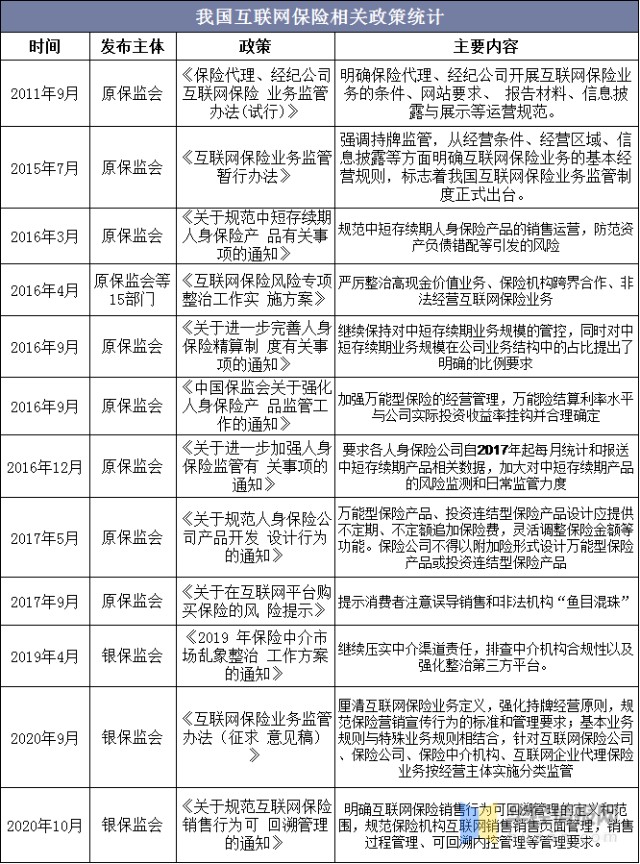
针对互联网保险的乱象,消保委呼吁监管部门加强监管力度,完善相关法律法规,同时要求保险公司和互联网平台切实履行主体责任,规范销售行为,提升服务质量。
业内专家指出,互联网保险的健康发展离不开消费者权益保护。保险公司应利用技术手段优化产品设计和理赔流程,提高透明度,杜绝误导销售。平台方则需加强对合作保险产品的审核,确保信息真实、准确、完整。
消费者如何避开“陷阱”
消保委提醒广大消费者,在购买互联网保险时应注意以下几点:
- 仔细阅读保险条款,特别是保障范围、免责条款和理赔条件;
- 谨慎对待默认勾选和强制搭售,根据自身需求自主选择;
- 保留购买和理赔过程中的相关证据,以便维权;
- 选择信誉良好的保险公司和平台,避免盲目追求“低价”或“高收益”。
互联网保险作为保险业数字化转型的重要方向,其发展潜力巨大,但若不能有效解决消费者权益保护问题,将难以赢得长期信任。此次消保委的曝光为行业敲响了警钟,推动互联网保险回归“保障为本”的初心,仍需各方共同努力。