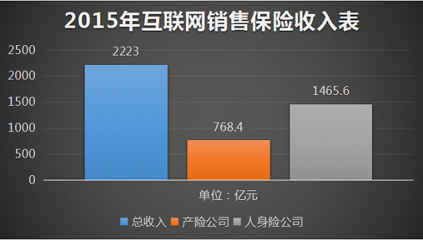
互联网保险以惊人的速度崛起,从退货运费险、航班延误险等场景化产品,到百万医疗险、相互宝等爆款,似乎正在改写保险行业的游戏规则。一时间,“颠覆传统保险销售模式”成为热门话题。但互联网保险真的做得到吗?它究竟带来了哪些变革,又面临哪些难以逾越的障碍?
传统保险销售模式的痛点
传统保险销售高度依赖代理人渠道。据统计,中国有近千万保险代理人,他们通过面对面拜访、电话销售、产说会等方式触达客户。这种模式的特点是高成本、低效率、信息不对称。代理人佣金占保费比例往往高达30%-50%,最终由投保人买单。繁琐的纸质流程、晦涩的条款、销售误导等问题长期困扰消费者,“理赔难”“看不懂”成为普遍印象。更深层的矛盾在于,传统模式是“推销导向”——代理人卖什么,客户买什么,而非基于真实需求。
互联网保险带来的三大变革
1. 成本结构的颠覆
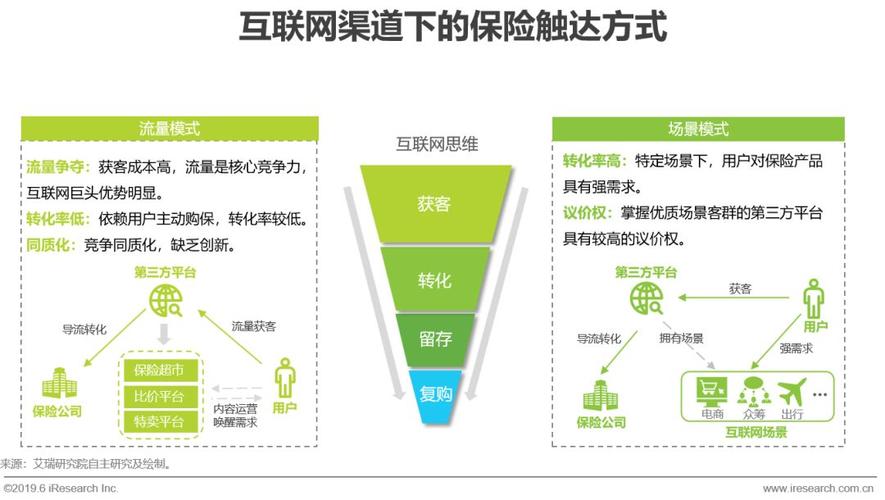
互联网保险去中介化,直接通过官网、APP、第三方平台销售,大幅削减了代理人佣金和机构运营成本。例如,百万医疗险保费仅几百元,却能提供数百万保额,这在线下是不可想象的。部分产品甚至实现了全流程自动化,从投保到理赔无需人工介入,运营成本几乎为零。
2. 用户体验的重塑
互联网保险大多条款简洁、投保便捷、理赔透明。用户可以在几分钟内完成投保,电子保单即刻送达。理赔时仅需上传照片或在线填写信息,部分小额理赔甚至秒级到账。这种“以用户为中心”的体验,正是传统模式难以企及的。
3. 产品设计与定价的创新
依托大数据和用户画像,互联网保险能够开发传统险企忽视的碎片化、场景化产品,如退货运费险、碎屏险、外卖延误险等。定价方面,基于用户行为数据(如驾驶习惯、健康状况)的UBI车险、互动式健康险开始涌现,实现千人千面。
互联网保险的局限与挑战
尽管优势明显,但互联网保险要“颠覆”传统模式,依然面临着结构性的难题。
高价值复杂产品的销售瓶颈。 互联网擅长销售简单、低价的标准化产品,但重疾险、终身寿险、年金险等长期复杂产品,需要专业顾问根据家庭结构、财务状况进行定制化推荐。纯线上模式难以建立深度信任,导致客单价低、续保率不稳定。
获客成本其实未必更低。 早期互联网流量红利使获客成本极低,但随着竞争加剧,头部平台的流量成本已升至数百元甚至上千元。一些平台过度依赖“首月0元”等营销噱头,实际转化后用户留存率低,长期看成本并不占优。
理赔体验与信任难题。 互联网保险的理赔虽便捷,但用户对平台的信任感较弱。据银保监会数据,互联网保险的投诉率一度高于传统渠道,主要集中于销售告知不充分、理赔条件严苛等。由于缺乏面对面沟通,健康告知等关键环节容易被忽视,引发后续纠纷。
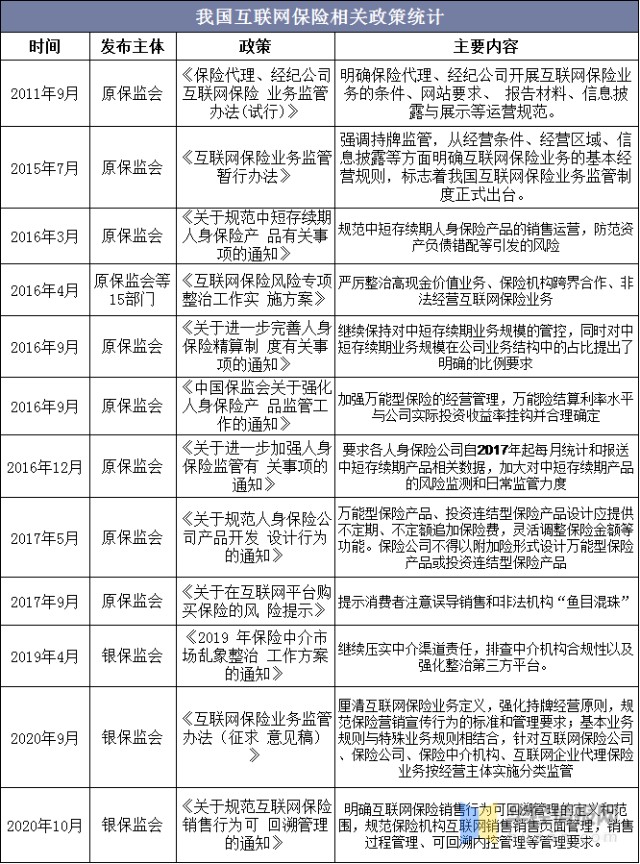
监管与合规的桎梏。 互联网保险跨区域、传播快,监管难度大。监管层接连出台政策,规范“首月0元”、销售误导等乱象,要求平台持牌经营。合规成本的上升,迫使许多中小平台退出市场。
服务链条的不完整。 保险的核心不是销售,而是长期服务——保全、续期、理赔、健康管理等。互联网保险往往“重销售、轻服务”,缺乏像传统代理人那样的长期伴随和情感链接,难以满足客户全生命周期需求。
结论:并非颠覆,而是融合与重塑
从目前来看,互联网保险并未完全颠覆传统保险销售模式,而是推动了行业的效率革命和体验升级。它抢占了小额、碎片化市场,逼着传统险企数字化转型,但在复杂的风险管理、高价值产品服务上,依然需要线上线下融合(O2O)。
保险的销售模式不会是纯互联网或纯线下的二元对立,而将是“线上效率+线下温度”的组合。真正的颠覆,不在于渠道的变迁,而在于能否从根本上解决信息不对称、信任缺失、服务割裂等问题。互联网保险做了一半——让保险触手可及,另一半,仍需深耕长期服务和专业信任。要做到颠覆,依然任重道远。(完)