互联网巨头纷纷将目光投向保险行业,从蚂蚁集团、腾讯、京东到美团、滴滴、字节跳动,几乎无一例外地通过收购牌照、参股保险公司或设立保险代理平台等方式入局。随着监管政策逐步完善和市场教育不断深化,一场围绕互联网保险的巨头之战正蓄势待发。这场战役的底层逻辑是什么?谁又可能成为最后的获胜者?
一、巨头为何扎堆保险?
互联网巨头布局保险,核心逻辑有三:
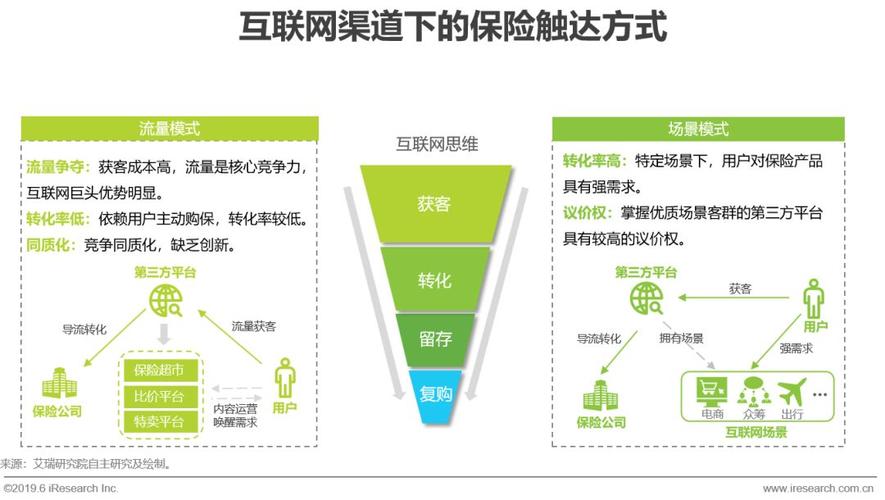
- 流量变现与场景延伸。保险是天然的变现工具,巨头拥有海量用户和丰富场景(电商、出行、外卖、支付),能够低成本触达并转化保险需求。
- 数据与技术优势。借助大数据、人工智能和云计算,巨头可以实现精准定价、智能核保和快速理赔,提升传统保险的效率。
- 生态闭环。保险能够补全金融生态,与信贷、理财、支付形成协同,增强用户黏性。
从最早的众安保险(蚂蚁、腾讯、平安联合发起)到后来的微保、水滴、轻松保,互联网保险已经走过了从“渠道创新”到“产品定制”的阶段,如今正进入“深度场景融合”和“智能化运营”的新时期。
二、当前竞争格局
蚂蚁集团:凭借支付宝的流量入口和保险代理牌照,蚂蚁旗下拥有蚂蚁保平台,代销多家保险公司产品,同时通过众安保险深度参与产品定制。其优势在于用户基数庞大、信用体系完善,但在监管收紧后,普惠保险与商业保险的边界需要重新平衡。
腾讯:以微保为核心,依托微信的社交场景和支付能力,主打“严选”模式,产品数量少但精。腾讯的战略更偏向稳健,注重用户体验与合规,但相比蚂蚁,其保险业务开放性和规模略逊一筹。
京东:京东保险依托电商场景,在退货险、运费险等领域有天然优势,同时通过京东数科布局保险科技。但京东的保险业务起步较晚,规模尚小,需要寻找差异化突破点。
美团、滴滴:依托本地生活和出行场景,在外卖骑手保险、延误险、意外险等方面快速起量,但受限于场景单一,难以形成综合性保险平台。
字节跳动:通过抖音流量和收购保险经纪牌照开始试探,优势在于内容营销和年轻用户触达,但金融基因相对薄弱,保险业务仍处于早期阶段。
传统保险公司与新兴平台:如平安、国寿等也在加速数字化,而水滴、慧择等垂直平台则在细分领域深耕。互联网巨头面临的对手不仅是彼此,还有转型中的传统巨头。
三、决胜关键:谁能在四重考验中胜出?
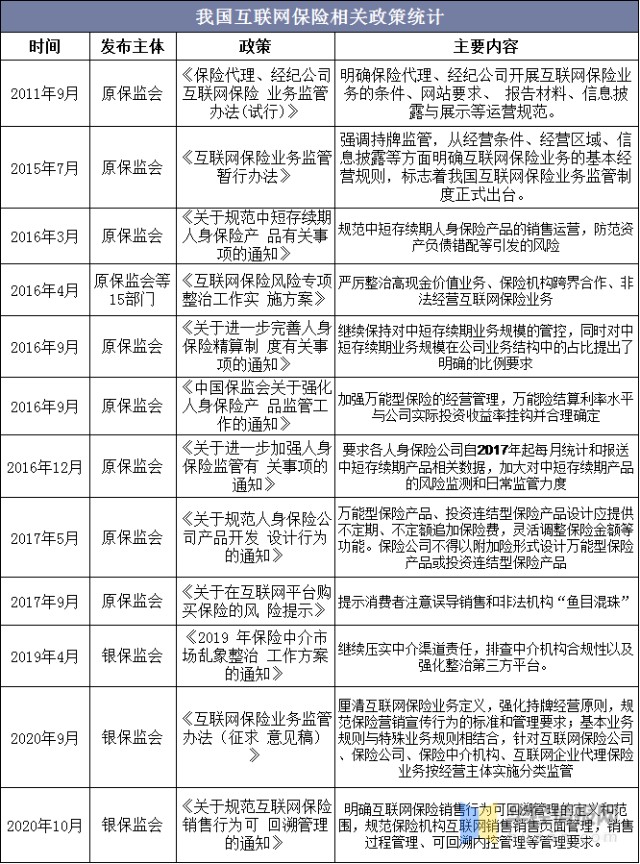
- 合规与信任。互联网保险曾因“首月0元”“自动续费”等乱象被监管点名。2021年《互联网保险业务监管办法》实施后,持牌经营、销售可回溯、信息披露等要求更加严格。谁的合规体系更扎实,谁就能走得更远。
- 场景与产品的深度结合。简单代销的时代已经过去,未来的赢家需要将保险无缝嵌入用户旅程——比如外卖晚点自动赔付、旅行取消即时补偿、健康管理服务前置。这要求巨头具备强大的产品定制能力和数据闭环。
- 技术驱动的效率提升。从智能核保到自动理赔,从反欺诈到精准定价,技术能力直接决定成本和用户体验。蚂蚁的“相互宝”虽已关停,但其在互助计划中积累的风控经验仍有价值;腾讯的AI能力同样不可小觑。
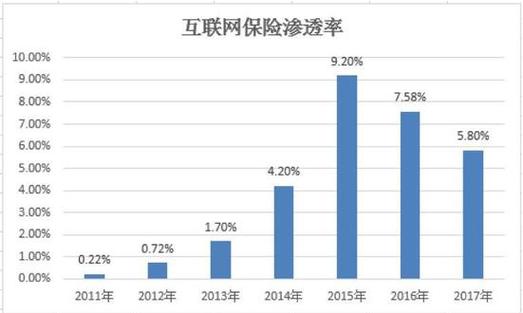
- 持续的用户教育。中国保险深度和密度仍低于发达国家,互联网巨头需要通过内容、工具和服务培养用户的保险意识,而不是仅仅依赖流量收割。
四、谁会是最后的获胜者?
短期内,很难出现“一家独大”的局面。更可能的格局是:蚂蚁与腾讯双雄并立,京东、美团等在细分场景中割据,传统险企与互联网巨头从竞争走向竞合。
真正的获胜者不一定是规模最大的玩家,而是能够在合规框架下,将保险变成“看不见的服务”的那一个——用户不需要刻意购买保险,却在每一次交易、每一次出行、每一次健康管理中都获得了保障。谁率先实现这种无缝体验,谁就能定义互联网保险的下一个十年。
###
互联网巨头的保险战才刚刚拉开帷幕。资本、流量、技术、牌照缺一不可,而最关键的棋子是“用户信任”。在这场长跑中,最终的赢家将是那个既能驾驭数字效率、又能守住保障初心的探索者。