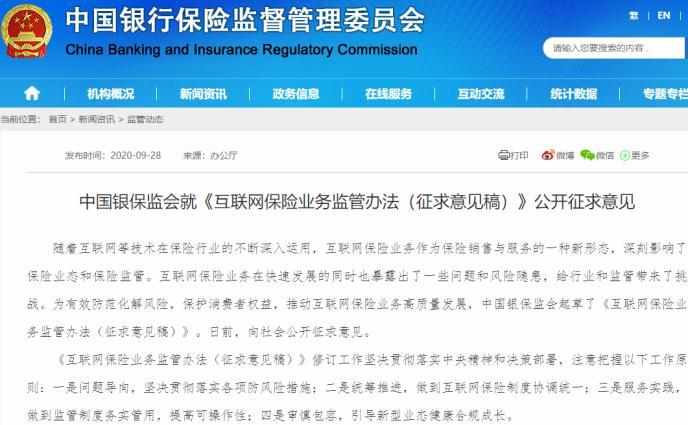
银保监会正式发布《互联网保险业务监管办法》(以下简称《办法》),对互联网保险业务进行全面规范。其中,针对近年来频现的“微信朋友圈卖保险”等乱象,《办法》明确要求,互联网保险营销宣传必须由持牌机构统一管理,从业人员未经授权不得自行开展营销活动。这一新规的出台,标志着互联网保险行业将告别粗放生长,进入强监管、规范化的新时代。
一、新规核心:强化持牌经营与营销宣传管理
《办法》坚持“持牌经营”原则,明确互联网保险业务应由依法设立的保险机构开展,其他机构和个人不得经营。对营销宣传行为提出严格要求:保险机构应建立统一管理的互联网保险营销宣传制度,从业人员须经所属机构授权后方可开展营销宣传。这意味着,此前普遍存在的个人在微信朋友圈擅自发布保险产品信息、夸大收益、炒作停售等行为将被严格限制。
二、微信朋友圈卖保险为何受限?
微信朋友圈因其社交属性强、传播速度快,一度成为保险从业人员“触达客户”的重要渠道。由于缺乏有效监管,朋友圈卖保险乱象丛生:部分从业人员为冲业绩,发布不实信息、隐瞒免责条款、混淆保险与理财概念,甚至出现“炒停售”“骗保”等违法违规行为,严重损害消费者权益,也扰乱了市场秩序。
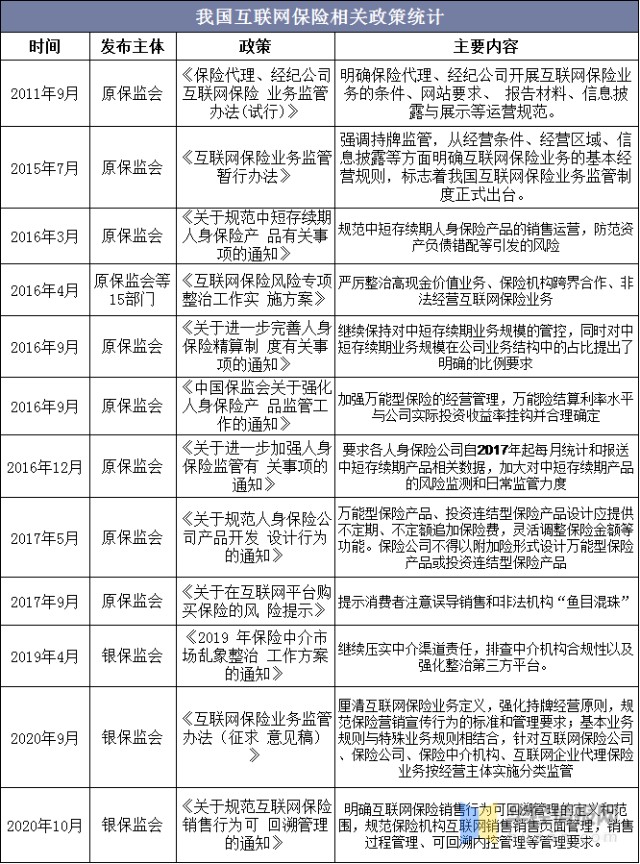
《办法》的出台,正是针对这些痛点。通过要求营销宣传内容由机构统一制作、从业人员经授权发布,并建立回溯管理机制,监管部门能够有效追溯违规行为,压实机构主体责任,从源头上遏制虚假宣传和销售误导。
三、对行业的影响:短期阵痛,长期利好
新规实施后,保险机构和从业人员将面临调整。短期内,部分依赖“朋友圈营销”的个险渠道可能受到冲击,一些不合规的营销行为将被清理。但从长期看,规范化经营有利于树立行业信誉,保护消费者合法权益,促进互联网保险健康可持续发展。《办法》鼓励保险机构利用互联网技术提升服务效率,支持创新业务模式,为行业转型升级提供了方向。
四、消费者如何应对?
对于消费者而言,新规落地意味着通过互联网购买保险将更加安全、透明。在微信朋友圈等社交平台看到保险营销信息时,应注意核实发布者是否获得保险机构授权,并仔细阅读产品条款和免责说明。建议消费者优先选择持牌机构官方渠道购买保险,留存营销宣传记录,如遇误导销售可向监管部门投诉举报。
###
《互联网保险业务监管办法》的出台,是互联网保险监管体系的重要完善。它既划定了业务红线,也为行业创新留出了空间。随着新规的落地实施,互联网保险将逐步告别“野蛮生长”,回归“保险姓保”的本源,为消费者提供更优质、更安全的保险服务。微信朋友圈卖保险受限,正是这一规范化进程的缩影,值得行业与消费者共同关注。