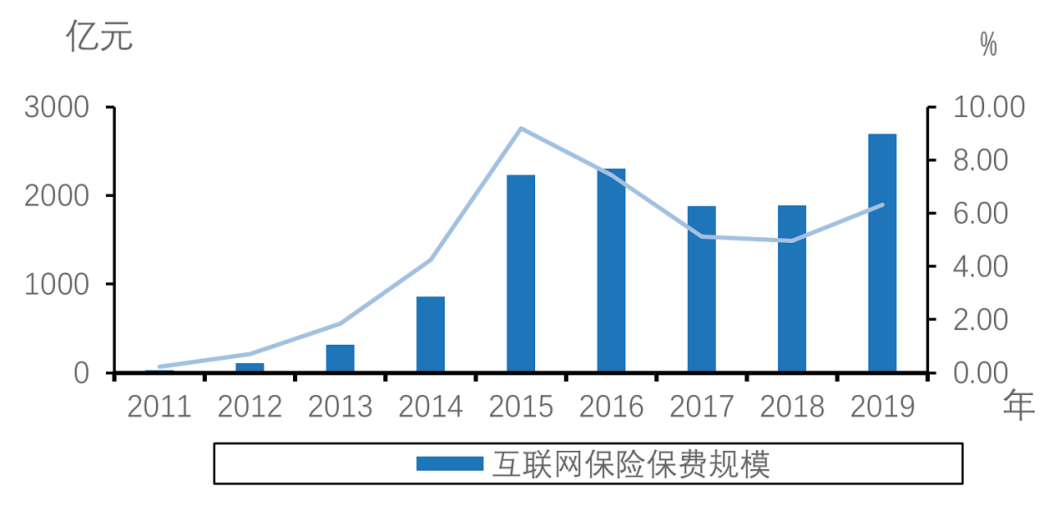
互联网保险作为保险行业数字化转型的重要引擎,在快速发展的同时也暴露出诸多风险与乱象。为规范市场秩序、防范金融风险,监管部门持续完善互联网保险监管体系。监管部门释放出新的政策信号——拟进一步扩大互联网保险的可售险种范围,这一调整被视为对中小险企的重大利好,有望重塑行业竞争格局。
一、政策背景:从严监管到精细化施策
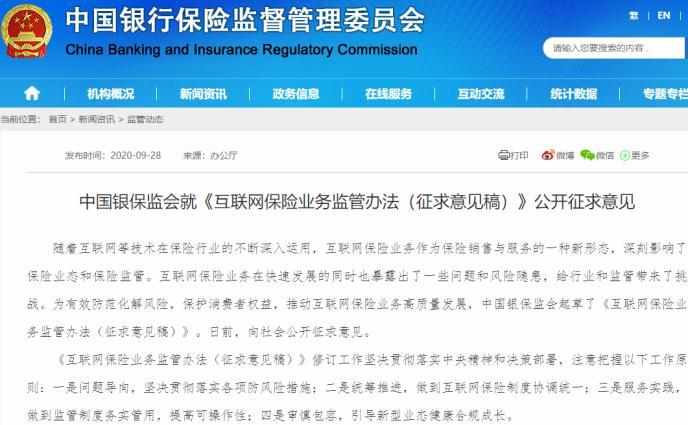
自2020年《互联网保险业务监管办法》正式实施以来,互联网保险业务被纳入统一监管框架,明确了“持牌经营、机构持牌、人员持证”等核心原则。2021年,银保监会进一步下发《关于进一步规范保险机构互联网人身保险业务有关事项的通知》,对互联网人身险的销售范围、产品形态、服务能力等提出严格要求,一度导致中小险企的互联网业务大幅收缩,部分产品被迫下架。
严格的监管有效遏制了销售误导、强制搭售、信息泄露等乱象,但也带来了一定的市场阵痛。中小险企因线下网点少、品牌知名度低,高度依赖互联网渠道进行差异化竞争,在可售险种受限后业务增长明显承压。
二、新信号:可售险种扩容的核心内容
据监管部门近期释放的信息,互联网保险可售险种有望进一步扩容,主要方向包括:
- 扩大互联网人身险产品范围:在确保风险可控的前提下,逐步放开更多类型的健康险、意外险、定期寿险、普通型年金保险等产品的互联网销售限制。
- 放宽部分险种的经营门槛:对符合偿付能力、风险综合评级、公司治理等要求的中小险企,适当降低互联网业务准入门槛,给予其更公平的竞争机会。
- 支持专项产品创新:鼓励针对新市民、小微企业、灵活就业人员等特定群体的保障需求,开发专属互联网保险产品,并允许在合规前提下先行先试。
- 优化区域限制:对部分险种,探索打破经营区域限制,允许符合条件的险企面向全国销售,进一步提升市场效率。
三、中小险企的机遇与挑战
机遇方面:
- 产品线拓宽:可售险种扩容意味着中小险企能够重新上架更多具有竞争力的产品,满足消费者多元化需求,带动保费增长。
- 渠道优势放大:互联网渠道天然具有低成本、广覆盖、高效率的特点,中小险企可借此绕过线下网点不足的短板,实现弯道超车。
- 差异化竞争空间打开:政策鼓励创新,中小险企可聚焦细分市场,开发场景化、碎片化、定制化产品,与大型险企形成错位竞争。
挑战方面:
- 合规能力待提升:扩容不等于放松监管,中小险企需在销售行为、信息披露、数据安全等方面加强合规建设。
- 科技与服务能力短板:互联网保险考验的是线上运营、智能核保、快速理赔等综合能力,部分中小险企技术储备不足。
- 流量获取成本高企:在互联网平台流量红利见顶的背景下,获客成本持续攀升,中小险企需探索更高效的营销模式。
四、监管新信号的深层含义
此次政策信号并非简单“松绑”,而是体现了监管思路的转变:从“一刀切”式限制转向“精细化、差异化”监管。一方面,通过设定明确的门槛和条件,确保只有经营稳健、合规良好的机构才能享受政策红利;另一方面,鼓励险企回归保障本源,推动互联网保险从“规模冲动”走向“高质量发展”。
这也传递出监管层支持中小金融机构发展的政策导向。在大型险企占据主要市场份额的背景下,为中小险企创造更公平的竞争环境,有助于增强市场活力、提升保险服务的普惠性。
五、中小险企如何抓住机遇
- 强化合规底线:将合规管理嵌入产品设计、销售、服务全流程,主动适应监管要求,避免因违规被暂停业务。
- 加大科技投入:提升线上化、智能化水平,优化用户体验,降低运营成本。
- 聚焦细分市场:避开与大公司的正面竞争,深耕健康、养老、意外、特定职业等人群保障需求。
- 深化渠道合作:与合规的互联网平台建立长期稳定的合作关系,同时探索自营线上渠道建设。
- 注重品牌与信任建设:互联网保险消费者对中小品牌信任度较低,需通过透明条款、快速理赔、优质服务积累口碑。
六、展望:互联网保险进入结构优化新阶段
可售险种扩容是互联网保险监管走向成熟的重要标志。随着政策逐步落地,互联网保险市场有望形成“大型险企综合经营、中小险企特色发展”的多层次格局。对于中小险企而言,这既是机遇也是考验——只有真正回归保障、提升能力、合规经营,才能在扩容浪潮中行稳致远,迎来属于自己的发展春天。