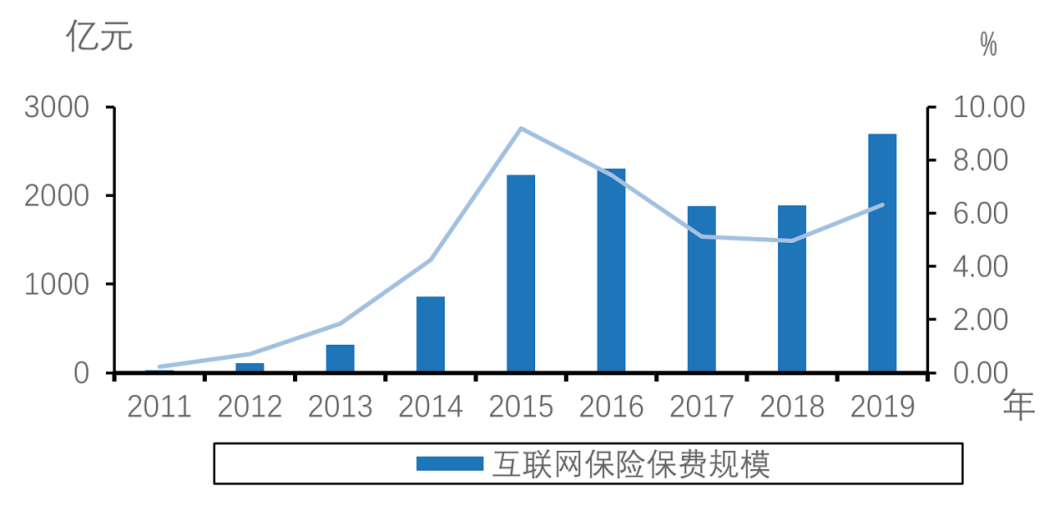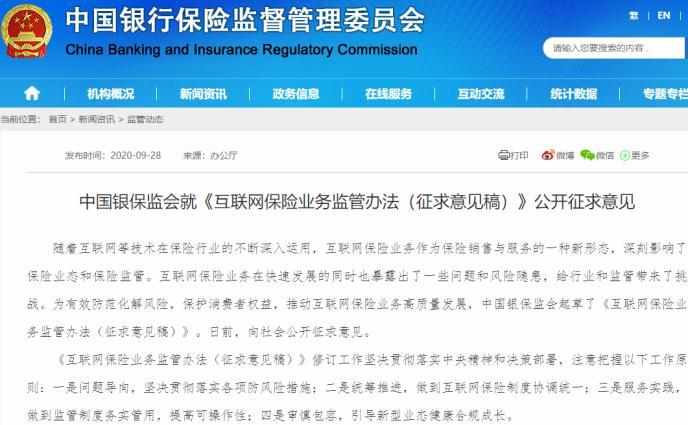
随着互联网技术的飞速发展,互联网保险业务已成为保险行业的重要组成部分。为规范互联网保险业务,保护消费者合法权益,促进互联网保险健康有序发展,中国银保监会于2020年12月发布了《互联网保险业务监管办法》(以下简称《办法》),并于2021年2月1日起正式施行。该办法对互联网保险业务的经营规则、机构准入、消费者权益保护等方面作出了明确规定。本文将对《办法》的重点内容进行解读,以帮助读者更好地理解其核心要义。
一、明确互联网保险业务定义与经营主体
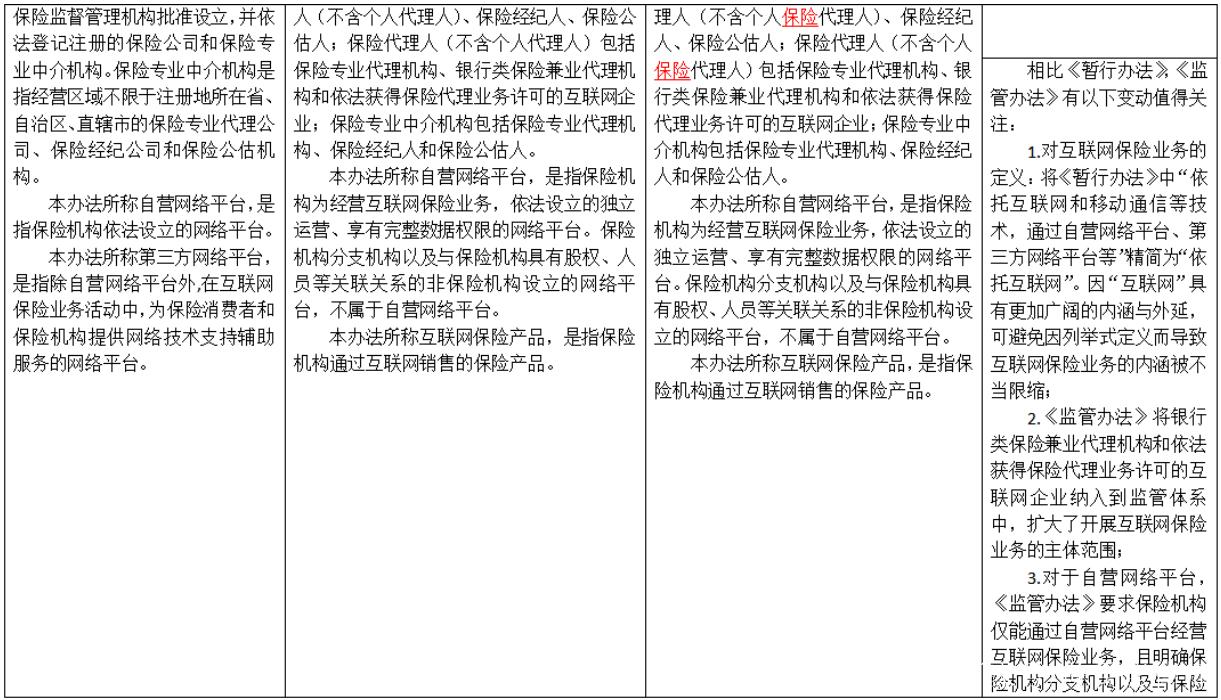
《办法》首先明确了互联网保险业务的定义,即保险机构依托互联网订立保险合同、提供保险服务的保险经营活动。同时规定,互联网保险业务应由依法设立的保险机构开展,包括保险公司(含相互保险组织和互联网保险公司)和保险中介机构(含保险代理人、保险经纪人和保险公估人)。银行类保险兼业代理机构也可在满足条件后开展互联网保险业务。
这一规定明确了互联网保险业务的经营主体,杜绝了非保险机构非法经营互联网保险业务的现象,有助于维护市场秩序。
二、强化持牌经营原则,规范营销宣传
《办法》强调,开展互联网保险业务必须持有相关牌照,即保险机构应具备相应的业务资质。互联网保险营销宣传也必须由保险机构授权,且宣传内容应真实、准确,不得夸大保险责任或保险产品收益,不得进行误导性宣传。
《办法》还规定,保险机构应建立互联网保险营销宣传管理制度,对营销宣传行为进行有效管控。这有助于净化互联网保险市场环境,减少销售误导。
三、明确互联网保险业务经营规则
《办法》对互联网保险业务的经营规则进行了详细规定,包括:
- 保险合同订立:保险机构应在有效隔离风险的前提下,实现全流程线上服务,包括投保、承保、理赔等环节。应确保投保人身份真实、意愿真实。
- 信息披露:保险机构应在销售页面显著位置披露保险产品信息、保险条款、免责条款、理赔流程等关键信息,保障消费者的知情权。
- 风险提示:保险机构应向投保人充分提示保险产品的特点和风险,确保消费者理解保险产品。
- 保费支付:保险机构应实现保费直接缴纳至保险机构账户,避免资金挪用风险。
- 理赔服务:保险机构应提供便捷的在线理赔服务,并及时处理理赔申请。
四、加强消费者权益保护
《办法》高度重视消费者权益保护,要求保险机构建立健全的消费者权益保护机制,包括:
- 信息安全管理:保险机构应确保消费者信息的安全,防止信息泄露。
- 投诉处理:保险机构应建立便捷的投诉处理渠道,及时处理消费者投诉。
- 如实告知:保险机构应如实告知保险产品信息,不得隐瞒或误导。
- 自主选择:保险机构应尊重消费者的自主选择权,不得强制搭售或诱导购买。
五、规范互联网保险中介业务
《办法》对互联网保险中介业务也做出了规定,要求保险中介机构应具备相应资质,并明确其业务范围。互联网保险中介机构应确保其平台上的保险产品信息真实、准确,不得进行虚假宣传。
六、强化监督管理与法律责任
《办法》明确了银保监会及其派出机构的监督管理职责,并规定了保险机构违反办法的法律责任,包括责令改正、罚款、吊销许可证等。这有助于确保《办法》的严格执行,维护市场秩序。
七、设置过渡期安排
为确保《办法》的顺利实施,《办法》设置了过渡期,要求不符合规定的保险机构在过渡期内完成整改。具体过渡期安排由银保监会另行规定。
《互联网保险业务监管办法》的出台,标志着我国互联网保险业务监管进入了一个新的阶段。该办法既规范了互联网保险业务的发展,又为创新留出了空间,有助于推动互联网保险健康有序发展,更好地服务实体经济和社会民生。对于保险机构而言,应严格遵守《办法》规定,加强合规管理,提升服务质量,以赢得市场和消费者的信任。对于消费者而言,应了解自身权益,选择正规渠道购买互联网保险产品,维护自身合法权益。