互联网保险产品以其极具吸引力的价格走进大众视野——几百元就能买到百万医疗险,几十元就能获得一份意外保障。很多人一边下单一边纳闷:同样的保障,为什么互联网保险能便宜这么多?是真的实惠,还是藏着什么猫腻?今天我们就来拆解一下,互联网保险价格低廉背后的几大核心原因。
一、砍掉中间环节,成本大幅降低
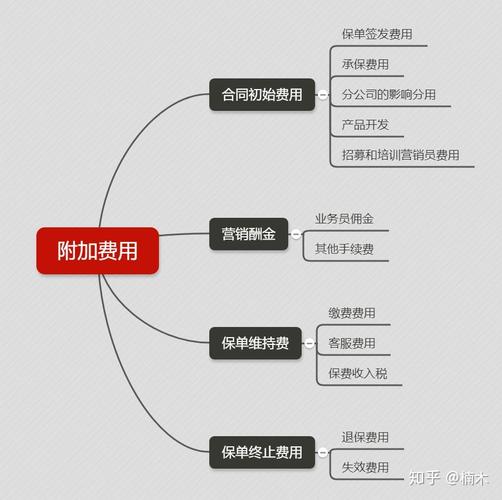
传统保险的销售链条很长:保险公司→总公司→分公司→支公司→营销服务部→代理人→客户。每一层都要吃饭,佣金、租金、管理费最终都会体现在保费里。而互联网保险直接通过官网、APP、第三方平台销售,消除了代理人佣金(部分产品佣金率甚至降为0)和线下门店成本。据统计,传统渠道的附加费用率可能高达30%-50%,而互联网渠道可以压缩到10%甚至更低。省下来的钱,自然能让利给消费者。
二、精准定价与风险筛选
互联网平台能采集大量用户数据,比如年龄、健康状况、消费习惯、甚至运动步数。借助大数据和人工智能,保险公司可以更精准地评估每个人的风险水平,实现差异化定价。对于低风险人群,保费可以低到令人惊喜。互联网产品通常采用“宽进严出”或“严进宽出”的策略——比如百万医疗险设置1万元免赔额,过滤掉大量小额理赔,降低了理赔管理成本;或者通过健康告知主动筛掉高风险人群。风险池更干净,保费自然下降。
三、产品设计简约,聚焦核心保障
很多互联网保险是“纯保障型”产品,只保身故、伤残、重疾医疗等核心风险,不打包返还、分红、万能账户等理财功能。传统线下产品常常捆绑终身寿险、两全保险等,保费中有很大一部分用于储蓄和投资,保障成本反而不是大头。互联网保险把保障和理财拆开,你需要什么就买什么,价格自然亲民。
四、规模效应与流量红利
互联网保险可以触达全国甚至全球海量用户。一款爆款产品上线几天就能吸引几十万人投保,巨大的投保群体让风险得到充分分散,人均成本降低。早期互联网流量成本较低,平台通过补贴、裂变等方式获客,进一步拉低了产品单价。不过,随着流量红利消退,部分产品价格已有所回升。
五、低运营成本和自动化理赔
从投保、核保到理赔,互联网保险全流程在线化。智能核保、OCR识别、自动理算等技术减少了人工审核环节。小额理赔甚至可以实现秒赔,运营效率远超传统线下模式。节省下来的人力与时间成本,也是保费下降的重要来源。
便宜≠划算,这些坑要留意
虽然互联网保险价格诱人,但消费者也需擦亮眼睛:
- 免赔额与报销比例:便宜的产品往往有较高免赔额或较低报销比例,实际获赔门槛可能不低。
- 健康告知严格:有些产品健康告知非常严苛,不符合条件却被诱导投保,将来可能拒赔。
- 续保不确定性:部分短期险种(如一年期医疗险)续保条件不明确,产品停售就无法续保。
- 服务体验:线上客服响应慢、理赔纠纷处理周期长等问题时有发生。
互联网保险之所以便宜,本质上是商业模式创新和技术进步带来的成本重构。它砍掉了层层加价,用数据和技术提升了效率,让保险回归“保”的本源。但低价并不意味着可以闭眼买,建议你在投保前仔细阅读条款,明确保障范围、免责事项和续保条件,根据自身需求做出理性选择。毕竟,最适合你的保险,才是真正划算的保险。