一、引言
随着“互联网+”上升为国家战略,互联网保险作为保险业与互联网深度融合的产物,正成为行业增长的新引擎。2017年,在政策支持、技术驱动和消费升级的多重作用下,中国互联网保险市场呈现出蓬勃发展的态势。本报告基于中商情报网等权威数据,对2017年中国互联网保险行业的市场现状、竞争格局及未来前景进行深入分析,以期为行业参与者提供决策参考。
二、互联网保险行业发展环境分析
(一)政策环境
2015年,《互联网保险业务监管暂行办法》出台,明确了互联网保险的业务范围、经营条件和监管要求,为行业规范发展奠定了基础。2016-2017年,监管部门继续完善配套措施,在鼓励创新的同时加强风险防控,推动互联网保险从粗放式增长向高质量发展转变。
(二)经济环境
2017年,中国宏观经济稳中向好,居民可支配收入持续增长,保险消费需求不断升级。互联网金融的普及提升了消费者对线上金融服务的接受度,为互联网保险渗透率的提高创造了条件。
(三)技术环境
大数据、云计算、人工智能、区块链等新兴技术的应用,显著提升了保险公司的精准定价、风险管理和客户服务能力。移动互联网的普及使得保险购买更加便捷,场景化保险产品不断涌现。
三、互联网保险市场现状分析
(一)市场规模与增长
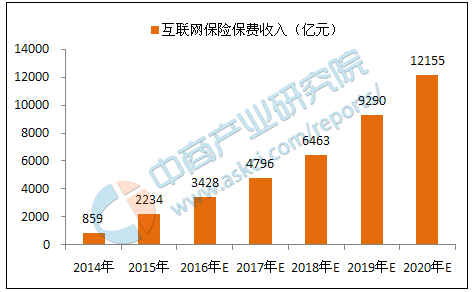
2017年,中国互联网保险保费收入保持快速增长。根据中商情报网整理数据,全年互联网保险保费收入突破千亿元大关,同比增长超过30%。互联网保险在整体保费中的占比进一步提升,成为保险业的重要渠道。
(二)业务结构
从险种结构看,互联网保险仍以财产险为主,其中车险和退货运费险等场景化产品贡献较大;人身险方面,健康险和意外险增长迅速,寿险产品由于监管政策调整增速有所放缓,但长期看仍具潜力。
(三)参与主体
互联网保险经营主体日益多元化,包括传统保险公司、专业互联网保险公司(如众安保险、泰康在线、安心保险、易安保险)以及保险中介平台。专业互联网保险公司凭借股东背景和技术优势,在场景创新和用户体验方面表现突出。
(四)渠道与模式
互联网保险销售渠道主要包括保险公司官网、第三方电商平台、保险中介网站及移动APP。模式上,除自营网络平台外,与场景结合的嵌入式保险(如航旅险、退运险)发展迅猛,同时保险科技创业公司通过B2B服务切入市场。
四、行业竞争格局
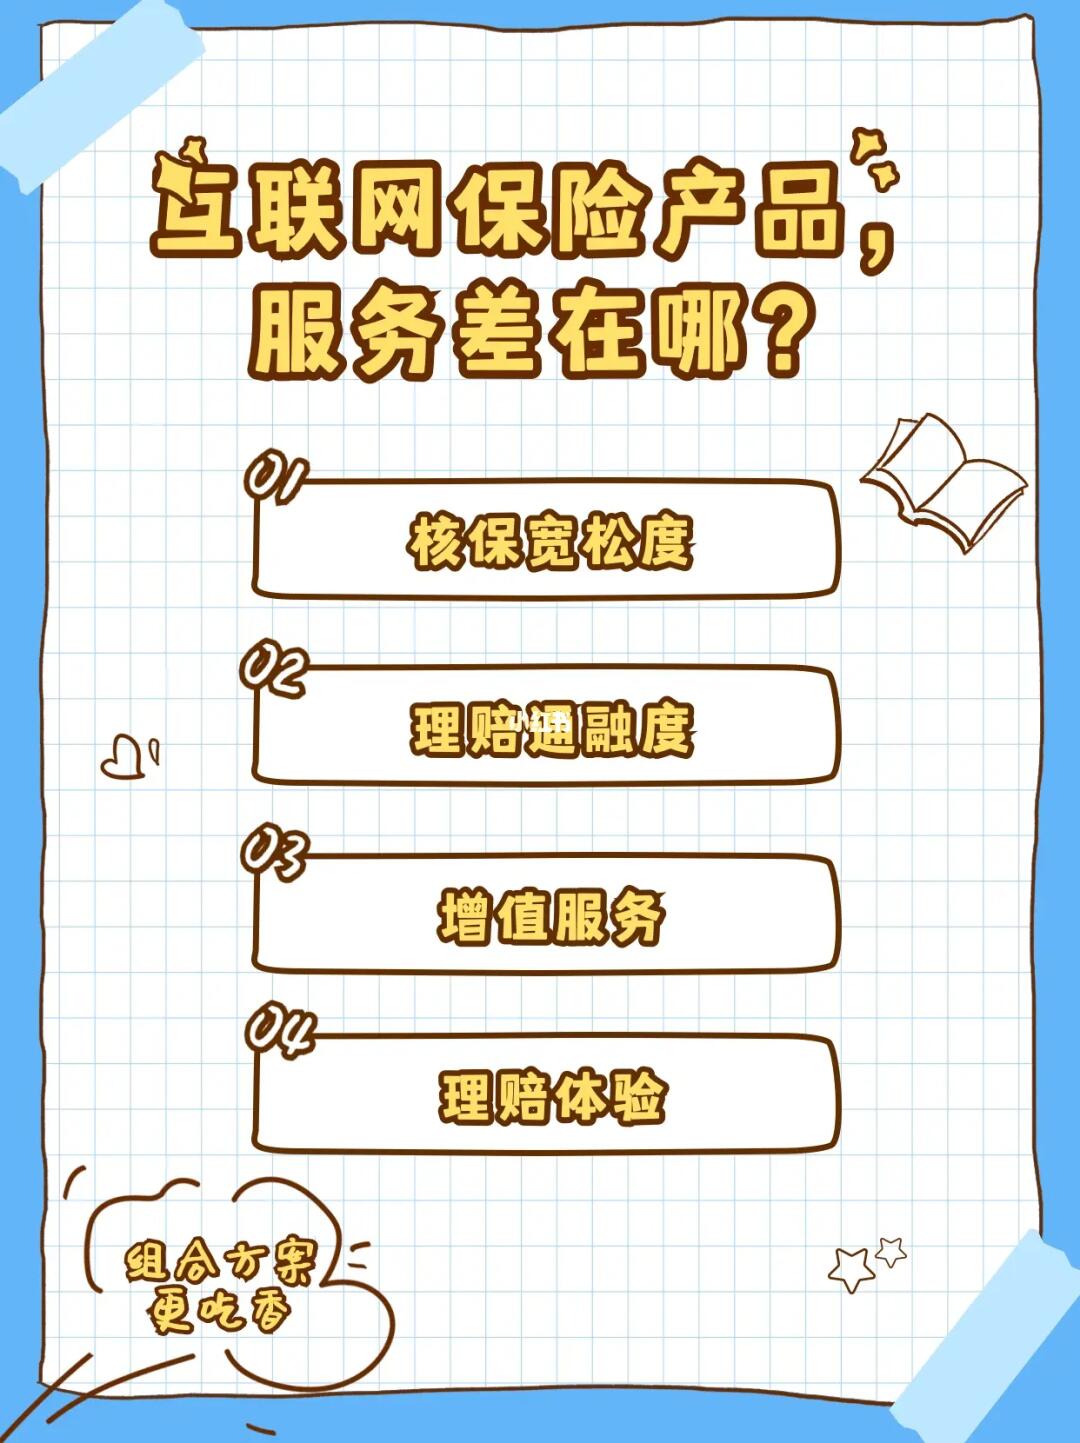
互联网保险市场竞争日趋激烈。传统险企凭借品牌和线下资源加速数字化转型;专业互联网险企则依托场景和技术深耕细分市场;互联网巨头(如阿里巴巴、腾讯、百度)通过参股或合作方式布局保险业,带来流量与数据优势。竞争焦点从渠道价格转向产品创新、服务体验和科技赋能。
五、面临的挑战
(一)产品同质化:部分互联网保险产品创新不足,简单将线下产品线上化,难以满足消费者个性化需求。
(二)风险管控:互联网渠道的便捷性可能带来销售误导、信息披露不充分等风险,对保险公司和监管提出更高要求。
(三)欺诈风险:线上业务身份核验和反欺诈难度较大,需加强技术风控。
(四)盈利压力:获客成本上升,中小险企在流量竞争中处于劣势,盈利模式尚待明晰。
六、市场前景展望
(一)政策红利持续释放:随着“互联网+”战略深化和保险业改革开放,监管将鼓励技术创新和产品创新,为互联网保险提供广阔空间。
(二)技术驱动升级:人工智能、区块链等技术将在保险全流程中深度应用,推动个性化定价、智能核保理赔和反欺诈,提升运营效率。
(三)场景化与生态化:互联网保险将更深度嵌入消费场景和产业链,与医疗、健康、汽车、出行等领域融合,构建生态闭环。
(四)需求潜力巨大:年轻一代保险消费意识增强,对线上购买接受度高,健康险、养老险等保障型产品需求旺盛,互联网保险渗透率有望持续提升。
七、结论
2017年,中国互联网保险行业在“互联网+”浪潮下继续保持快速增长,市场参与主体多元化,产品创新活跃,但同时也面临产品同质化、风险管控等挑战。随着监管体系的完善和科技应用的深化,互联网保险将步入高质量发展的新阶段,成为保险业转型升级的重要力量。行业参与者应把握政策与科技机遇,加强创新能力建设,提升风险管理水平,以在激烈的市场竞争中赢得优势。