互联网保险凭借场景化、定制化和技术驱动的特点迅速崛起。理解互联网保险公司提供的产品类型,并客观评估其相较于传统公司的优劣势,对消费者决策和行业观察都具有重要意义。
一、互联网保险公司的主要产品类型
互联网保险并非单一产品,而是以线上渠道为核心、结合场景需求设计的一类保险形态。典型公司如众安保险、泰康在线、安心保险、易安保险等,产品覆盖以下类别:
- 退货运费险:最典型的场景化产品,嵌入电商交易流程,保费低、频次高。
- 健康险(百万医疗险、门急诊险):线上投保、智能核保,保费门槛低,保额较高,是互联网保险的主力品类。
- 意外险:包括综合意外、交通意外、旅游意外等,投保流程简单,适合碎片化需求。
- 旅行险与航延险:与在线旅游平台深度结合,自动理赔、快速到账。
- 碎屏险、账户安全险等创新险种:针对特定风险场景开发,传统公司较少涉及。
- 定期寿险、重疾险:近年互联网渠道也开始销售保障型长期产品,但占比相对较低。
整体看,互联网保险产品以小额、高频、场景化为特征,长期保障型产品仍处于探索阶段。
二、互联网保险公司是否优于传统公司?
不能简单判定“优于”,二者各有优势与局限,需分维度比较。
互联网公司的相对优势
- 投保便捷:全流程线上化,几分钟完成投保,无需线下奔波。
- 产品设计灵活:可快速响应新场景(如共享经济、宠物医疗),开发周期短。
- 运营成本较低:省去大量线下网点与代理人成本,部分产品保费更具竞争力。
- 技术体验好:智能核保、OCR识别、自动理赔等技术提升效率。
互联网公司的相对不足
- 产品结构偏短期:多数产品为一年期,长期重疾、寿险选择有限,续保稳定性需关注。
- 线下服务缺失:复杂理赔或纠纷处理时,缺乏面对面服务支持。
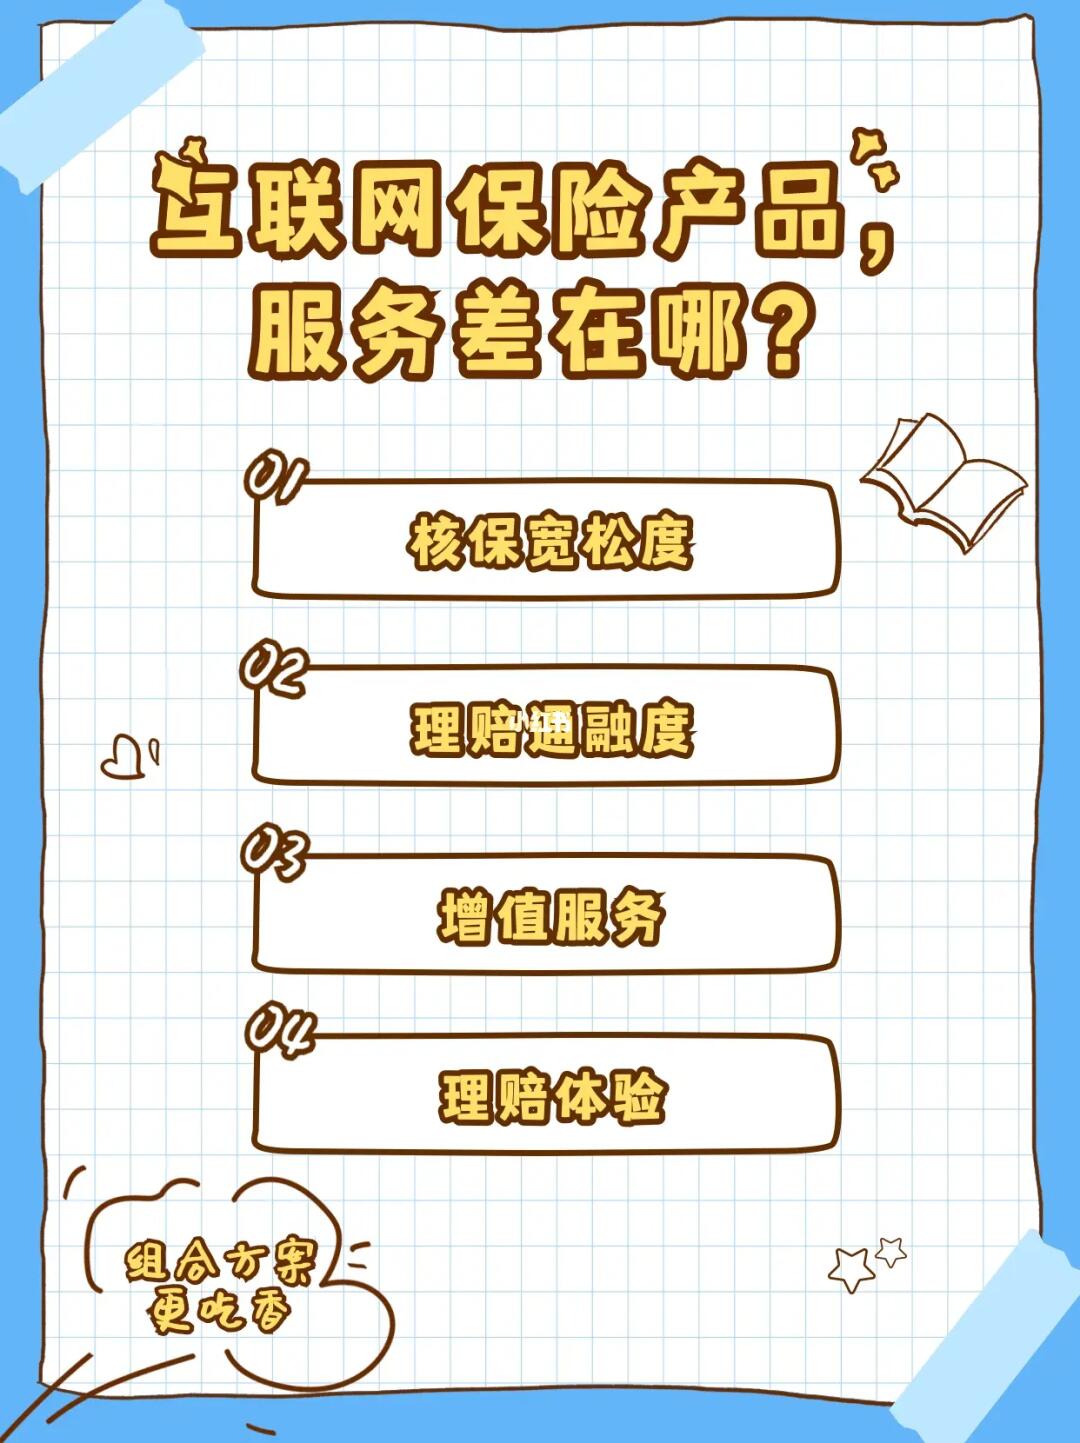
- 核保与理赔争议:部分产品健康告知较严格,自动核保对非标体不够友好。
- 品牌信任度:传统大型保险公司在消费者心中的认知度和信任积累更深厚。
传统公司的优势与短板
传统公司在长期保障产品、线下服务网络、理赔经验与品牌背书方面优势明显,但产品迭代慢、购买流程繁琐、部分产品价格偏高也是客观事实。
三、结论与建议
互联网保险产品与传统保险并非替代关系,而是互补关系。对消费者而言:
- 购买短期、场景化、小额保障(如退货运费险、短期意外险、旅行险)时,互联网产品便捷优势突出;
- 配置长期重疾、寿险、年金等大额长期保障时,应优先关注产品条款与公司服务能力,线上线下的界限正在模糊——许多传统公司也已推出线上投保渠道。
选择的关键不在于“互联网”还是“传统”,而在于产品条款是否匹配自身需求、健康告知是否如实、理赔服务是否可靠。建议消费者将互联网保险作为保障体系的补充,而非全部替代。