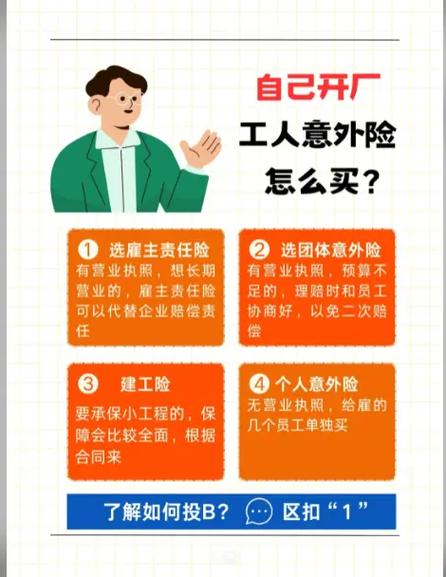
开工厂,尤其是小规模制造业,经营压力无处不在:设备故障、员工工伤、产品责任、财产损失……任何一次意外都可能让多年的积蓄付诸东流。许多工厂主意识到保险的重要性,却苦于传统保险流程复杂、费用高昂,于是把目光投向互联网保险。小工厂到底应该怎么买保险?互联网保险又该如何选?以下是一份实用指南。\n\n### 一、先厘清工厂面临的核心风险\n\n买保险之前,先盘点风险。小工厂常见风险包括:\n\n1. 财产损失风险:火灾、爆炸、自然灾害导致厂房、机器设备、存货损毁。\n2. 员工人身风险:工伤事故(尤其是机械操作、化学品接触等场景)带来的医疗费用、伤残赔偿。\n3. 第三方责任风险:产品缺陷导致消费者受伤、厂房漏水影响邻居、访客在厂区内滑倒等。\n4. 营业中断风险:意外事故导致停工,损失订单和利润。\n5. 运输风险:原材料进货或成品发货途中发生损坏。\n6. 雇主责任风险:员工因工作患病或受伤,企业需承担的法律赔偿责任。\n\n对应这些风险,保险配置应有主次之分:先保人、再保财产、后保责任,最后考虑营业中断等进阶保障。\n\n### 二、必须配置的基础保险\n\n1. 雇主责任险(或团体意外险)\n\n这是小工厂的“刚需”。工伤保险虽然强制,但赔偿额度有限,且不覆盖所有误工费、法律费用。雇主责任险能补充赔偿员工工伤导致的医疗、伤残、死亡费用,且理赔款直接给企业,避免员工纠纷。互联网上不少平台提供按员工人数、工种灵活投保的雇主责任险,保费从几百元到几千元不等,可根据工人数量和风险等级选择。\n\n2. 财产一切险\n\n保障厂房、机器设备、存货因火灾、爆炸、自然灾害等造成的损失。小工厂可以根据资产价值确定保额,不必追求“全保”,但至少覆盖核心设备和存货。互联网保险平台通常支持在线报价,输入厂房面积、设备价值、消防等级等信息即可获得报价。注意看清免赔额和除外责任(如地震、战争等通常不赔)。\n\n3. 公众责任险\n\n如果常有客户、访客进出厂区,或者厂房临街,公众责任险可赔偿第三方在厂区内发生意外的人身伤亡或财产损失。保费较低,性价比高。互联网上就能投保,保额建议至少100万元起。\n\n### 三、按需补充的进阶保险\n\n1. 产品责任险:如果工厂生产直接面向消费者的产品,一旦产品缺陷导致人身伤害或财产损失,可能面临巨额索赔。出口企业尤其需要。互联网平台可提供短期或年度产品责任险报价。\n\n2. 机器损坏险:专门保障机器设备因操作失误、机械故障、电气短路等意外损坏,与财产险互补。\n\n3. 货物运输险:原材料或成品在运输途中受损时赔偿,可按单次或年度投保,互联网投保非常便捷。\n\n4. 营业中断险:通常作为财产险的附加险,赔偿停工期间的利润损失和固定费用。小工厂可根据自身对停工的承受能力决定是否附加。\n\n### 四、互联网保险怎么买才靠谱?\n\n互联网保险优势明显:价格透明、投保快捷、比价方便。但需要注意以下几点:\n\n1. 选择正规平台:优先选择持牌保险经纪或代理平台(如支付宝蚂蚁保、微信微保、慧择、水滴保等),确保产品来自正规保险公司。\n2. 看清条款,尤其是除外责任和免赔额:互联网产品页面往往简单,一定要下载完整条款阅读,确认是否覆盖自己工厂的核心风险。不了解的地方可咨询在线客服。\n3. 如实告知:工厂的行业类型、消防设施、员工人数、历史事故记录等都要如实填写,否则可能影响理赔。\n4. 对比多家产品:同一类保险不同公司价格和保障差异较大,利用互联网比价工具可以快速筛选。\n5. 注意理赔流程:优先选择线上理赔服务成熟、理赔时效有承诺的平台,查看用户评价和理赔案例。\n\n### 五、预算有限时的购买顺序\n\n如果资金紧张,建议按以下顺序配置:\n\n1. 先买雇主责任险或团体意外险(保人)——一旦发生员工伤亡,赔偿金额可能击垮小厂。\n2. 再买财产险(保厂房设备存货)——火灾等事故对小工厂是毁灭性的。\n3. 然后加公众责任险(防第三方索赔)。\n4. 最后根据行业特性补充产品责任险、货物运输险等。\n\n### 六、定期复盘调整\n\n工厂规模扩大、设备更新、产品线变化后,保额和保障范围也要相应调整。互联网保险通常支持在线批改,每年续保前重新评估一次风险,确保保障与实际需求匹配。\n\n小工厂买保险不必追求“大而全”,而是要抓住核心风险,用互联网工具高效配置。一份合适的保险组合,花不了太多钱,却能在关键时刻为企业兜底。经营不易,保险是“安全带”,更是前进路上的底气。根据自身工厂的情况,花半天时间在互联网平台上对比咨询,可能就能换来一年的安心。
小工厂主的保险购买指南 如何用互联网保险为经营减压
更新时间:2026-10-23 10:04:11
如若转载,请注明出处:http://www.hfhapp.com/product/39.html
PRODUCT
产品列表