中国互联网保险经历了从渠道创新到生态重构的深刻变革,已成为保险业数字化转型的核心引擎。在监管趋严、技术迭代与消费习惯变迁的多重驱动下,行业正从粗放式增长转向高质量发展,呈现出规模稳健扩张、业态持续创新、风险与机遇并存的新格局。
一、发展现状:规模增长与结构优化并行
中国互联网保险市场在经历早期高速扩张与规范整顿后,已步入相对成熟的发展阶段。从保费规模看,互联网保险保费收入在经历波动后保持增长韧性,渗透率稳步提升,成为保险市场重要的增量来源。市场主体方面,传统保险公司加速线上化布局,专业互联网保险公司凭借股东资源与技术能力占据细分赛道,保险中介平台则通过场景化服务连接供需两端。产品结构上,退货运费险、百万医疗险、意外险等标准化、碎片化险种占据主导地位,同时长期健康险、养老险等复杂产品的线上化探索逐步深入。监管层面,《互联网保险业务监管办法》等政策的落地实施,明确了持牌经营、销售可回溯、信息披露等核心要求,推动行业从“流量驱动”向“合规与价值驱动”转型,市场秩序显著改善。
发展中的结构性矛盾依然突出。产品同质化现象较为普遍,部分领域价格竞争激烈,盈利能力承压;消费者权益保护面临新挑战,销售误导、理赔纠纷等问题时有发生;数据安全与隐私保护 requirements 日益严格,对机构的技术治理能力提出更高要求;线上线下服务融合不足,复杂产品的线上转化率有待提升。这些问题的解决,有赖于创新模式的深化与行业生态的协同进化。
二、创新模式:技术赋能与生态融合突破
面对发展中的瓶颈,行业围绕产品、渠道、服务与风控等维度展开多元化创新,形成了几类具有代表性的模式。
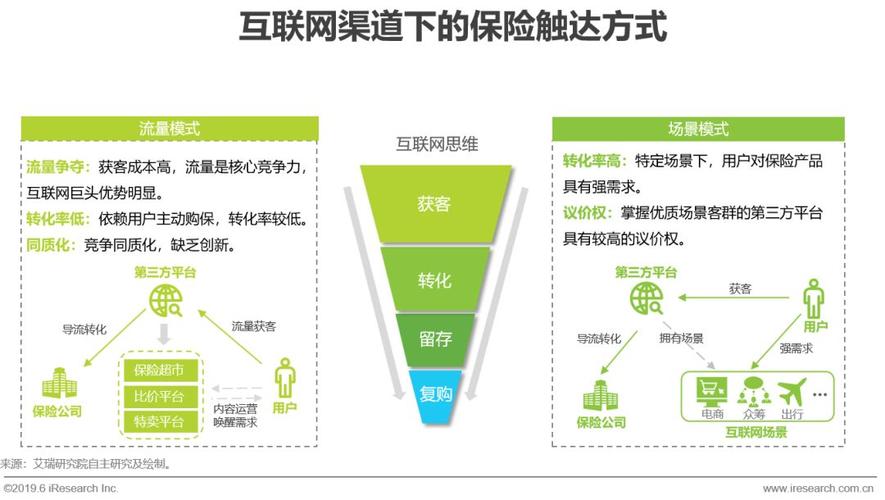
其一,场景嵌入式保险模式。依托电商、出行、旅游、医疗等高频场景,将保险产品无缝嵌入交易流程,实现“即买即用即赔”的碎片化保障。退货运费险是典型代表,通过平台数据与保险系统的实时交互,实现自动化承保与理赔,极大提升了用户体验与运营效率。此类模式的核心在于场景数据与保险风控的深度融合,未来向更广泛的消费与产业场景延伸是大势所趋。
其二,技术驱动的智能保险模式。大数据、人工智能、物联网等技术在核保、定价、理赔、客服等环节的应用不断深化。基于用户行为与健康数据的动态定价产品(如UBI车险、互动式健康险),通过可穿戴设备与物联网实现风险实时监测与干预;智能理赔系统利用图像识别与自然语言处理技术,大幅缩短小额案件处理时效;智能客服与营销机器人则降低了服务边际成本。技术创新的价值不仅在于效率提升,更在于推动保险从“事后赔付”向“事前预防、事中干预”的风险管理角色转变。
其三,生态平台化与开放共创模式。头部保险机构与互联网平台、科技公司、医疗机构等主体构建开放生态,通过API接口、联合建模等方式实现数据与能力共享。例如,保险公司与健康管理平台合作推出“保险+健康服务”组合产品,将健康监测、在线问诊、药品配送等服务纳入保障体系,提升客户粘性与差异化竞争力;与汽车产业链合作探索车险与车主服务的深度融合。平台化模式打破了传统保险的孤立闭环,推动形成多方共赢的价值网络。
其四,个性化与定制化产品模式。借助用户画像与需求分析,互联网保险向细分人群与特定风险场景提供定制化方案。针对灵活就业人群的按日投保意外险、针对特定疾病的单病种保险、针对宠物场景的医疗险等产品陆续涌现,满足了传统保险难以覆盖的长尾需求。此类模式的可持续发展,依赖于精准定价能力与风险池的有效管理。
其五,线上线下融合(OMO)服务模式。纯线上模式在复杂产品销售与服务深度上的局限,推动了“线上获客+线下服务”“线上投保+线下理赔协助”等融合模式的兴起。互联网平台提供便捷的咨询、比价与投保入口,线下团队负责复杂需求的方案定制与落地服务,实现流量优势与服务能力的互补。这种模式尤其适用于长期健康险、寿险等高价值复杂产品。
中国互联网保险的创新已从单纯的渠道迁移,深入到产品设计、风险管理和服务生态的重构层面。随着监管框架的进一步完善、技术应用的持续深化以及消费者保障需求的升级,行业将更加注重合规经营与价值创造,在普惠保障、风险管理与健康养老服务等领域释放更大的创新空间。互联网保险的高质量发展,最终要回归保险保障本源,以科技提升风险治理效能,以创新满足多元保障需求,在规范与活力的平衡中实现可持续增长。