互联网保险的蓬勃发展并非偶然,其背后是两大底层力量的交汇与共振:互联网经济的纵深发展提供了需求场景与生态土壤,保险科技的持续迭代则重塑了产品设计、运营流程与风控逻辑。二者的协同演进,构成了支撑互联网保险从渠道创新走向价值重构的核心引擎。
互联网经济:拓展保险需求的广度和深度
互联网经济的本质是连接与效率的革命。电子商务、共享出行、数字生活服务、产业互联网等业态的繁荣,催生了大量碎片化、场景化、高频化的风险保障需求。退货运费险、航班延误险、骑行意外险、账号安全险等产品,正是嵌入互联网交易链条中的典型案例。互联网平台积累了海量用户行为数据,为风险识别和精准定价提供了传统保险难以获取的信息基础。与此互联网经济的“长尾效应”使保险服务得以触达小微企业和个体消费者,推动了普惠保险的规模化落地。可以说,互联网经济不仅扩大了保险市场的覆盖范围,更改变了保险产品的需求形态——从低频、大额、标准化向高频、小额、定制化迁移。
保险科技:重构保险价值链的底层能力
保险科技并非单一技术,而是人工智能、大数据、云计算、区块链、物联网等技术的集成应用体系。其在互联网保险中的价值体现在三个层面:
产品与定价层面,大数据与机器学习使动态定价和个性化产品设计成为可能。车险基于驾驶行为的分级定价(UBI)、健康险基于可穿戴设备数据的互动式保单,均是技术驱动的产品创新典范。
运营与体验层面,云计算支撑了互联网保险高并发、低延迟的投保和理赔请求;智能核保与自动化理赔显著缩短了业务周期,提升了用户体验。区块链技术在保单存证、再保险结算和信息共享方面展现出降低信任成本的潜力。
风控与反欺诈层面,图计算和机器学习模型能够实时识别团伙欺诈、异常理赔等风险,物联网设备则为财产险和健康险提供了持续的风险监测手段。保险科技的核心价值,在于将传统保险依赖事后经验和人工判断的模式,转向数据驱动、实时响应、全流程自动化的新范式。
双轮协同:从简单叠加到生态融合
互联网经济与保险科技的关系并非各自独立发挥作用,而是相互赋能、螺旋上升。互联网经济产生的场景和数据,为保险科技提供了“训练场”和“燃料”;保险科技的进步又反过来降低了互联网经济中的风险摩擦成本,优化了平台生态的交易信任基础。例如,电商平台与保险机构联合开发退运险,依托平台交易数据实现自动核保和快速理赔,充分体现了场景流量与智能风控的能力耦合。再如,产业互联网中的供应链金融保险,需要物联网监测与企业经营数据联动,方能实现风险闭环管理。这种协同效应表明,互联网保险的竞争力不在于单一环节的技术领先或渠道优势,而在于能否构建“场景—数据—技术—服务”的完整闭环。
底层力量的约束与边界
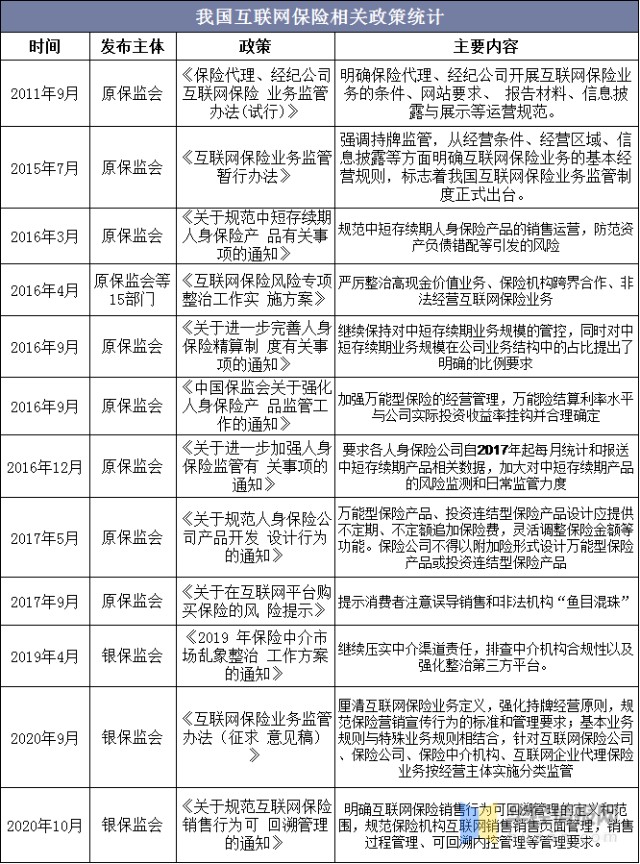
需要清醒认识的是,双轮驱动并非没有边界。数据质量与合规约束、网络安全风险、技术伦理问题,以及保险科技投入与中小机构能力匹配的矛盾,都是制约互联网保险健康发展的现实因素。监管框架的适应性调整——如对数据治理、算法透明度和消费者权益保护的强化——本身也是塑造行业发展方向的重要力量。
##
互联网经济的需求牵引与保险科技的能力供给,共同构成了互联网保险发展的底层逻辑。随着产业数字化的深入和智能技术的成熟,二者融合将更加紧密,推动互联网保险从“卖产品”进一步走向“做服务、建生态、控风险”的综合价值创造。理解这一底层力量结构,对于保险机构制定科技战略、监管者优化制度设计、研究者把握行业趋势,均具有基础性的认知价值。