过去五年,互联网保险以七十倍的增长速度,成为金融科技领域最引人注目的赛道之一。从场景嵌接到直播带货,从百万医疗险的爆发到惠民保的普及,互联网保险正经历一个“狂飙突进”的时代。高速增长之下,产品同质化、盈利承压、监管趋严等问题亦如影随形。本文试图梳理互联网保险的崛起逻辑、当前格局与未来走向,为从业者与观察者提供一个冷静的思考框架。
一、五年七十倍:增长从何而来?
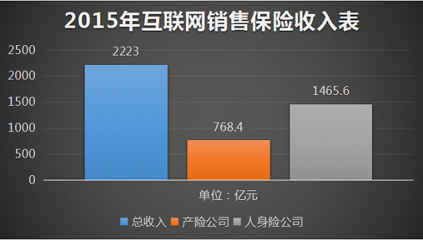
据行业统计,2015年至2020年间,互联网保险保费规模从不足千亿元跃升至数千亿元,增长约七十倍。这一数字背后,是三重红利的叠加释放。
第一,流量红利与场景革命。 移动互联网的普及使得保险产品可以嵌入电商、出行、医疗、旅游等高频场景。退货运费险、航班延误险等碎片化产品率先打开市场,让保险从“低频大额”走向“高频小额”,触达了传统渠道难以覆盖的年轻用户。
第二,产品创新与用户教育。 百万医疗险以“几百元保费、数百万保额”的极致性价比引爆市场,填补了医保与重疾险之间的保障空白。特药险、门诊险、惠民保等产品持续迭代,推动健康险成为互联网保险的最大品类。疫情更是加速了线上投保习惯的养成,用户对互联网保险的接受度显著提升。
第三,资本与牌照的共振。 持牌保险公司、保险中介平台、流量巨头三方入局,形成了从产品定制到分销的完整链条。众安在线、泰康在线、平安人寿等主体的线上化转型,以及水滴、蚂蚁保等平台的崛起,共同做大了市场蛋糕。
二、狂飙之下:结构性变化与隐忧
七十倍的增长并非均匀分布,其背后是深刻的结构性变化。
从渠道看, 互联网保险已从早期的“场景保险独大”转向“健康险主导、储蓄险发力”的格局。2020年后,年金险、增额终身寿险等储蓄型产品借助互联网渠道快速上量,与健康险形成双轮驱动。但这也带来新的问题:储蓄险期限长、利润薄,对平台的持续服务能力提出更高要求。
从竞争看, 流量成本持续攀升,头部平台凭借规模优势挤压中小玩家。许多中小险企线上业务长期亏损,陷入“不投流没规模、投流没利润”的困境。产品同质化严重,一款爆款出现后往往引发全行业跟进,价格战暗流涌动。
从监管看, 互联网保险的快速发展也伴随着销售误导、理赔纠纷、数据隐私等问题。2021年以来,监管部门相继出台互联网保险业务监管办法、关于进一步规范保险机构互联网人身保险业务有关事项的通知等文件,对销售资质、区域限制、产品条款等提出更严格要求,行业进入规范调整期。
三、从狂飙到深耕:未来增长逻辑的转换
狂飙突进的时代正在过去,互联网保险的下半场关键词将从“规模”转向“质量”。
其一,从流量驱动到客户经营。 早期靠“低门槛、高杠杆”产品获客的模式难以为继。未来的竞争核心在于能否通过理赔服务、健康管理、长期陪伴建立用户信任,提升续保率和客均价值。健康险与医疗服务的深度融合,将成为险企和平台的关键壁垒。
其二,从碎片化产品到综合保障方案。 用户不再满足于单一场景保险,而是需要覆盖家庭、健康、养老的综合保障。具备线上线下一体化服务能力的机构,将更有机会承接用户的长期需求。互联网保险与保险科技的边界将进一步模糊,核保、理赔、风控的数字化能力成为基础设施。
其三,合规能力即竞争力。 随着监管框架的完善,销售可回溯、信息披露、个人信息保护等合规要求,将倒逼行业从“流量思维”转向“信任思维”。靠误导销售获取短期增长的模式已不可持续,合规经营能力将直接影响平台与险企的长期生存空间。
##
五年七十倍的增长,让互联网保险从一个边缘渠道成长为行业不可忽视的力量。但狂飙突进不等于健康可持续拐点。面对流量红利消退、监管趋严、盈利承压的多重挑战,互联网保险必须从“渠道革命”的初始逻辑,转向“服务与信任”的经营逻辑。对于那些能够平衡增长与质量、效率与合规的从业者而言,下一个阶段的竞争,才刚刚开始。