##引言
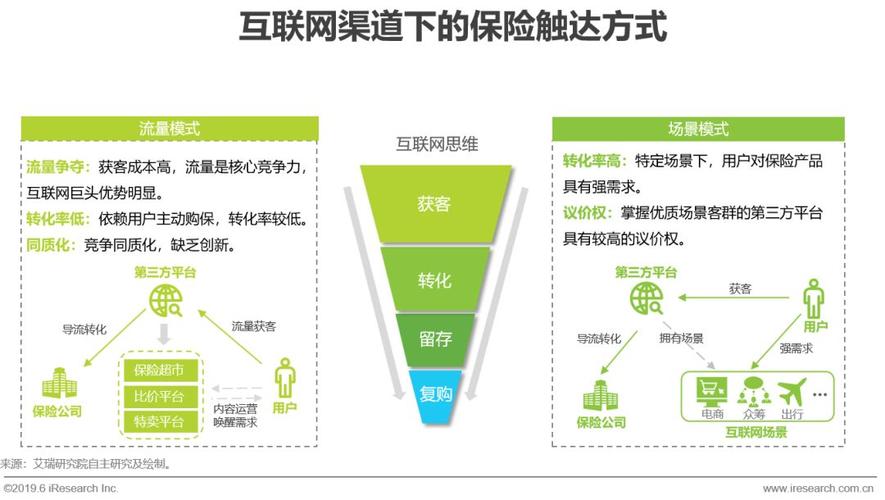
随着互联网技术的飞速发展,保险行業也迎来了深刻的变革。互联网保险,即通过互联网平台进行保险产品的销售、咨询、理赔等服务的模式,正逐渐走进千家万户。它以便捷、高效、透明等特点吸引了大量消费者,但同时也暴露出一些不容忽视的问题。本文将全面剖析互联网保险的优劣势,帮助读者更理性地看待这一新兴事物。
##一、互联网保险的优势
###1. 便捷高效,打破时空限制
互联网保险最大的优势在于其便捷性。用户无需亲自前往保险公司或依赖代理人,只需通过手机或电脑即可随时随地浏览、比较和购买保险产品。从投保到核保,往往几分钟内就能完成,大大节省了时间和精力。
###2. 信息透明,价格可比
互联网平台通常提供多家保险公司的产品,用户可以轻松对比不同产品的保障范围、保费、免责条款等关键信息。这种透明度减少了信息不对称,帮助消费者做出更明智的选择。由于减少了中间环节,互联网保险的保费往往更具竞争力。
###3. 产品创新,满足个性化需求
互联网保险推动了保险产品的创新。例如,退货运费险、航班延误险、手机碎屏险等碎片化、场景化的保险产品层出不穷,满足了传统保险难以覆盖的细分需求。这些产品通常保费低、投保灵活,深受年轻用户欢迎。
###4. 降低运营成本,让利于消费者
传统保险依赖代理人队伍和实体网点,运营成本高昂。互联网保险通过线上直销,大幅削减了渠道和人力成本,这部分节省可以返还给消费者,表现为更低的保费或更高的保障。
##二、互联网保险的劣势
###1. 条款理解门槛高,易产生误导
互联网保险的投保过程往往由用户自主完成,缺乏专业人士的面对面讲解。许多消费者对保险条款、健康告知、免责事项等理解不足,可能因误读而导致理赔纠纷。部分平台为了促销,还可能存在夸大保障、隐瞒限制的情况。
###2. 理赔服务体验参差不齐
虽然部分互联网保险平台推出了“闪赔”“快赔”等服务,但整体而言,线上理赔仍存在流程复杂、审核严格、沟通不畅等问题。尤其是涉及大额理赔或争议案件时,用户可能感到无助。一些平台将理赔服务外包,导致服务质量难以保证。
###3. 信息安全与隐私风险
互联网保险涉及大量个人敏感信息,如身份信息、健康状况、财务数据等。如果平台安全防护不到位,可能导致信息泄露,给用户带来骚扰甚至财产损失。数据泄露事件时有发生,敲响了安全警钟。
###4. 监管滞后与市场乱象
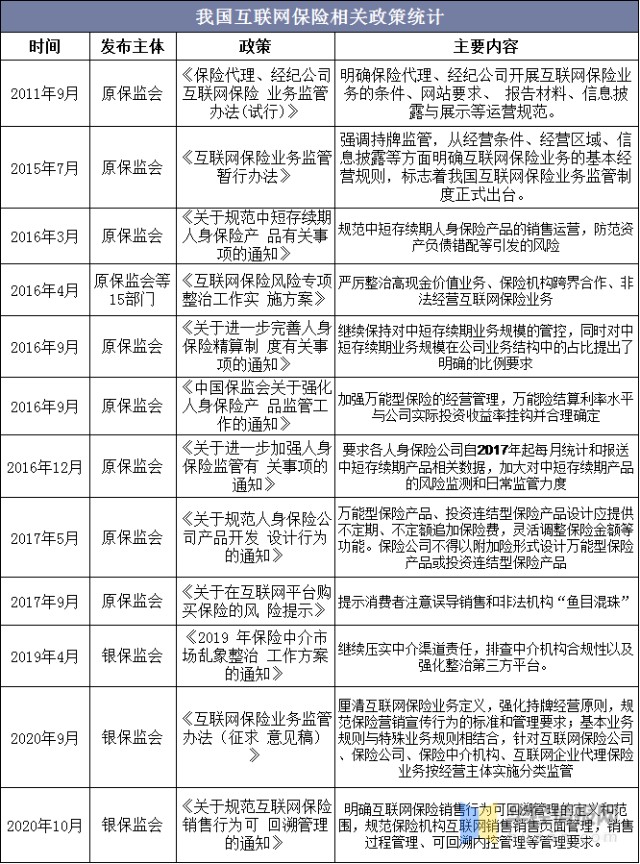
互联网保险发展迅速,但相关法律法规和监管机制尚未完全跟上。部分不具备资质的机构违规销售保险,或利用“保险”名义进行非法集资。一些平台通过强制搭售、默认勾选等方式侵犯消费者权益,扰乱了市场秩序。
###5. 缺乏个性化服务与长期陪伴
保险不仅是交易,更是长期的风险管理服务。互联网保险往往侧重于销售环节,而在后续的保单管理、续保提醒、理赔协助等方面缺乏人性化的关怀。对于复杂保险需求(如家庭保障规划、财富传承),纯线上模式难以提供深度服务。
##三、如何扬长避短
- 消费者层面:提高自身保险知识,仔细阅读条款,如实告知健康状况;选择正规持牌平台;遇到问题及时通过客服或监管渠道维权。
- 平台层面:加强信息披露和风险提示,简化条款表述;优化理赔流程,提升服务体验;加大技术投入,保障数据安全。
- 监管层面:完善互联网保险法规,明确准入标准和行为规范;利用科技手段强化动态监管;建立消费者投诉与纠纷调解机制。
##
互联网保险作为传统保险的重要补充,以其便捷、透明、创新等优势为消费者带来了全新体验,但也面临条款复杂、理赔难、安全风险等挑战。只有消费者、平台和监管三方共同努力,才能推动互联网保险走向更健康、更可持续的发展道路,真正实现“保险让生活更美好”的愿景。