互联网保险新规生效倒计时!这五类产品再不买就来不及了
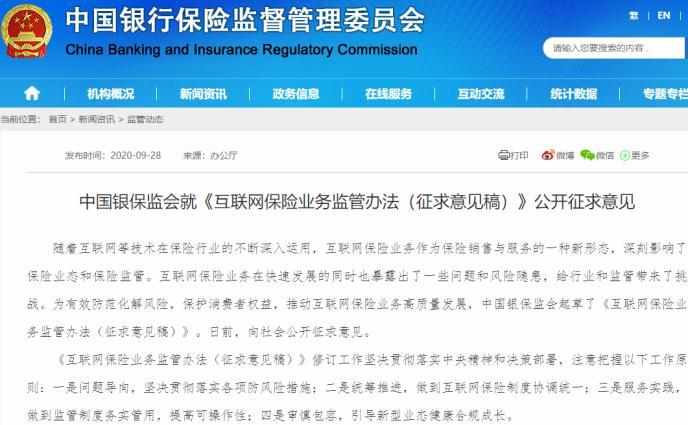
互联网保险新规生效倒计时!这五类产品再不买就来不及了\n\n距离互联网保险新规正式生效仅剩不到一周时间。2024年8月,国家金融监督管理总局发布《关于加强和改进互联网财产保险业务监管有关事项的通知》,对互联网保险产品的销售资质、地域限制、产品类型划出明确红线。业内震动,大批高性价比产品将在12月31日前陆续下架。\n\n消息一出,真正的自保渠道频频宕机,抢购风潮堪比“双十一”。为什么新规会让市场如此紧张?简单来说,核心变化有三:一是投保险企必须在多省设有分支机构才能全国销售;二是只有特定类型的短期健康险、意外险等可打破“跨省销售”禁区;三是互联网不能销售带储蓄性质的长期产品,大量优质的增额终身寿险、分红型年金等将被禁止线上售卖。\n\n物以稀为贵,当供给端被政策手起刀落,仍在售的“灵珠”就显得格外稀缺。精算君梳理了本轮下架标准中最受影响、杠杆最高、最普适的四类“必买选项”。没有需求也可以先码住,这些大概率是最后的末班车。\n\n### 一、3.0%增额终身寿险:利率下行中的刚兑宠儿\n\n过去三年,利率下调的故事你不陌生。存款、债券、理财产品中的“隐形担保”潮水源源萎靡。但保险不一样。监管层同时分批次压降每一个宏观想象空间——但当下站在利率地毯边的仍旧只有3.0%的终身寿仍旧如同一种奇异的异类”。它的价格语言精确表达数字下的确定性\bability:0代出现。但增额终额定一个档次的墙就不违心。增一下。市场主力渐渐换。所有现有前提都是价格比“低垂之成果”.从性质说法它是将用户的每一一年缴费的精现模型都调到了一条缓慢攀升的利率终线谱系系数之上0同c于它的意义并不是产品的爆发相反,利“率越低购买更积极。事实:中国的LPR结构性到达3。十年美债再没有回5
更新时间:2026-10-23 20:29:06
如若转载,请注明出处:http://www.hfhapp.com/product/2.html