在数字化浪潮的推动下,互联网保险正以前所未有的速度改变着传统保险行业的面貌,成为连接保险保障与财富管理的重要桥梁。它不仅简化了投保流程,还通过大数据、人工智能等技术,为用户提供更加个性化、高效的风险解决方案。面对这一新兴领域,如何在保障风险的同时实现财富增值,成为许多人关注的焦点。
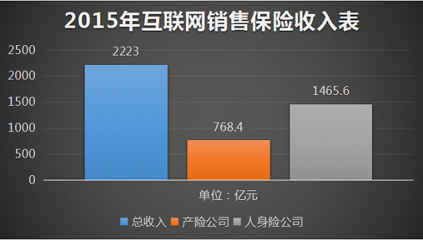
一、互联网保险的崛起与优势
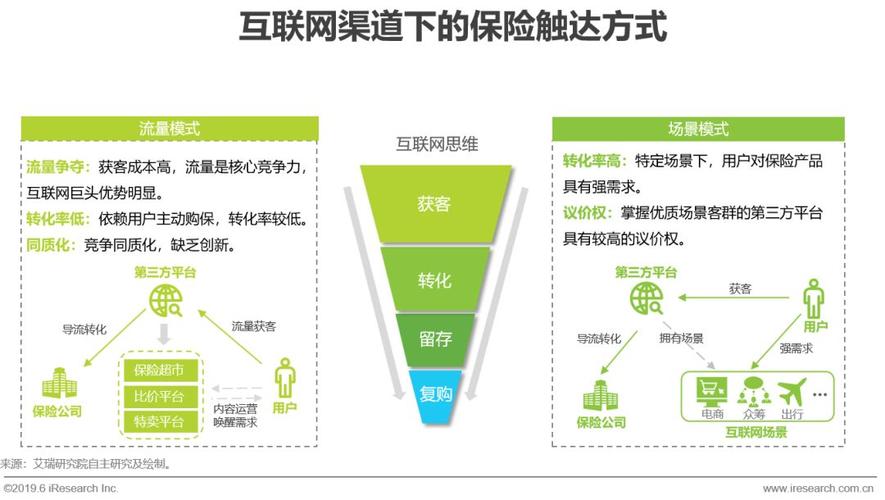
互联网保险,简而言之,是指通过互联网平台进行保险产品的销售、咨询、理赔等服务的商业模式。相比传统保险,它具有显而易见的优势:
- 便捷性:用户无需面对面沟通,动动手指即可完成从产品比较到投保的全过程,大大节省了时间和精力。
- 透明度:在线平台通常提供详尽的产品信息和用户评价,帮助消费者做出更明智的选择。
- 个性化:借助大数据分析,保险公司能更精准地评估风险,为不同用户定制保险方案,甚至实现动态定价。
- 成本效率:减少中间环节,降低运营成本,部分红利可回馈给消费者,使保费更为亲民。
二、互联网保险与财富管理
在财富管理的视角下,互联网保险不仅是风险转移的工具,更是资产配置中不可或缺的一环。合理的保险规划能够为个人或家庭构建安全网,确保在遭遇意外、疾病等不幸事件时,财务不会遭受毁灭性打击,从而保护财富积累的成果。
- 风险保障:健康险、意外险等产品,能在关键时刻提供经济补偿,避免因高额医疗费用或收入中断而侵蚀财富。
- 长期储蓄:一些互联网保险产品如年金险、教育金保险等,兼具保障与储蓄功能,通过长期持有,可实现财富的稳健增值。
- 遗产规划:人寿保险可作为遗产规划的一部分,帮助实现财富的定向传承,减少遗产税负。
三、挑战与应对
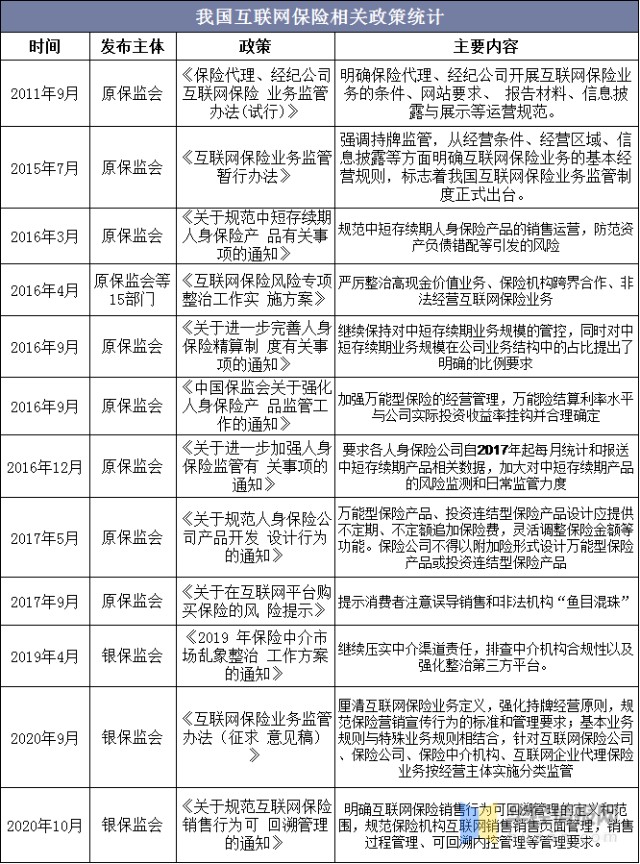
尽管前景广阔,互联网保险的发展也面临诸多挑战,包括数据安全、隐私保护、消费者权益维护以及监管适应性等。对此,行业内外需共同努力:
- 加强法规建设:完善相关法律法规,明确互联网保险的监管框架,保障市场公平竞争和消费者权益。
- 技术创新与安全并重:利用区块链、加密技术提升数据安全性,同时增强用户对平台的信任。
- 提升公众意识:加强金融教育,提高消费者对互联网保险的认知度和风险识别能力。
四、展望未来
随着5G、物联网、人工智能等技术的深入应用,互联网保险将更加智能化、场景化,无缝融入人们的日常生活。例如,基于个人健康数据的动态保险、针对特定场景(如出行、购物)的即时保险等,将成为新趋势。互联网保险与财富管理的融合将更加紧密,为用户提供从风险保障到财富增值的一站式解决方案。
互联网保险作为保险业与数字经济融合的产物,正逐步重塑我们的财富保障观念。把握这一趋势,合理利用互联网保险工具,不仅能有效抵御未知风险,还能在财富管理的道路上迈出更加稳健的步伐。未来已来,让我们携手互联网保险,开启财富保障的新纪元。