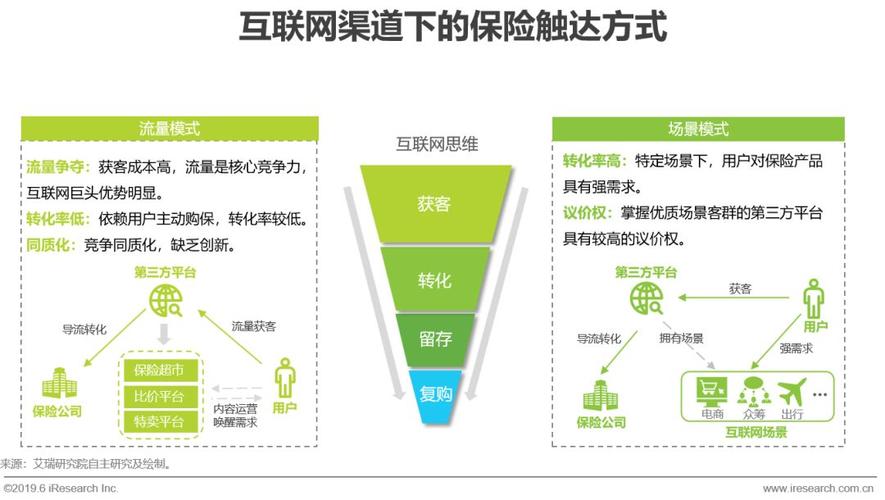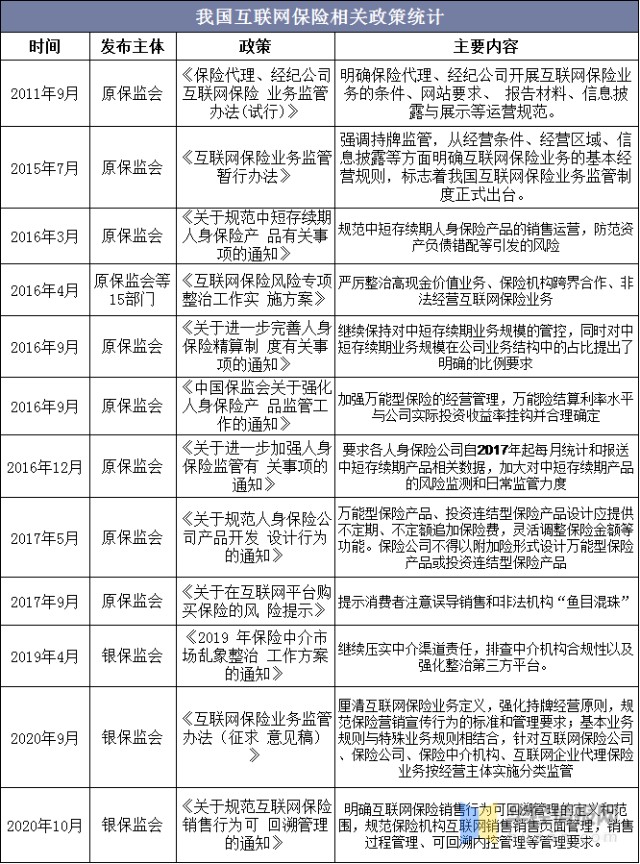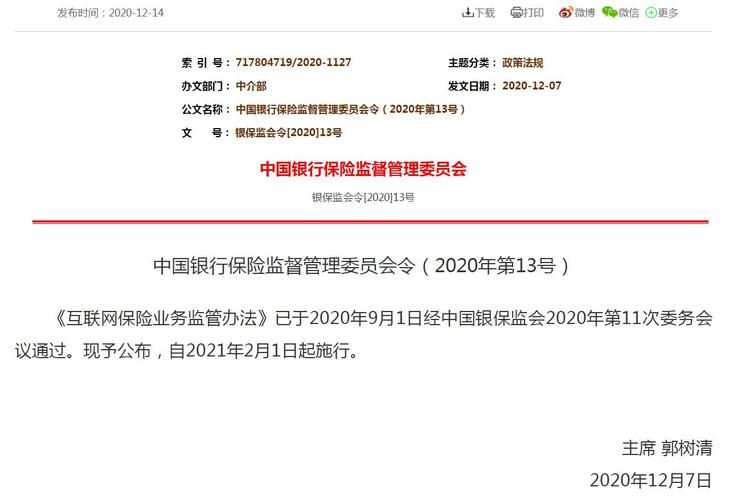
2020年12月,银保监会正式发布《互联网保险业务监管办法》(以下简称《办法》),并明确自2021年2月1日起施行。这部看似只是行业监管文件的出台,实则标志着中国互联网保险从“野蛮生长”的上半场,正式进入“规范发展”的下半场。\n\n\n一、为什么此时出台?——互联网保险的“成长烦恼”已不容回避\n\n过去十年,互联网保险经历了爆发式增长。从最初的碎片化场景险(退货运费险、航班延误险)到后来的百万医疗险、相互宝等创新产品,互联网渠道极大地降低了保险触达用户的成本。然而繁荣背后,乱象丛生:\n- 无证经营:非保险机构以“互助”“科技服务”之名行保险之实;\n- 销售误导:把保险说成理财,夸大保障范围,隐瞒免责条款;\n- 理赔纠纷:消费者在互联网平台投保容易理赔难,平台与保险公司互相推诿;\n- 数据与隐私风险:用户信息被过度收集甚至滥用。\n\n这些乱象的核心在于:原有针对线下保险的监管框架,难以适配互联网跨地域、去中介、高频碎片化的业务特性。因此,《办法》的本质是用一部适应互联网逻辑的新规则,去解决新问题。\n\n\n二、核心变化解读:五个“关键条款”重塑游戏规则\n\n逐条梳理《办法》主要条款,以下五点最值得关注:\n\n1. 持牌经营:只有保险机构才能做互联网保险\n《办法》明确,互联网保险业务应由依法设立的保险机构开展,包括保险公司(含相互保险组织)和保险中介机构(如保险代理、保险经纪公司)。非保险机构不得经营互联网保险业务。这意味着,此前不少流量平台将保险产品包装成“会员权益”“互助计划”的灰色做法被彻底禁止。\n\n2. 自营平台规则:门槛提高,脱钩“返利”“比价”套路\n保险机构自营网络平台需要满足:具有独立运营能力、系统安全、信息披露充分等要求。《办法》禁止自营平台通过“保险产品购买链接”进行比价、返利、红包补贴等促销——这直接打击了以往互联网平台靠“首月0元”“1元保”等降低投保门槛、却不明确告知消费者长期付费的行为。\n\n3. 营销宣传:管住自媒体、直播、短视频的口无遮拦\n新规要求所有互联网保险营销宣传需经保险机构审核并统一管理,保险机构对宣传内容的真实性负责。这意味着第三方平台、自媒体大V“信口开河”推荐保险产品的模式将面临严格约束。\n\n4. 服务保障:全流程规范化,倒逼售后体验\n《办法》要求保险机构建立完善的互联网保险售后服务标准,包括理赔、退保、投诉等环节。特别是理赔,不得因互联网投保而设置额外障碍。这一点直接回应了近年高频出现的“线上买险,线下扯皮”。\n\n5. 泄露责任:严控数据安全,禁止非法收集\ntypedef struct规则。未经消费者同意不得将信息用于互联网保险之外用途,也不得将其提供给其他机构。这是对线上个人信息滥用的正本清源。\n\n\n三、哪些市场参与者受影响最大?\n\n三类主体受到实质性冲击与利好并存:\n- Tier 1 大型保险公司官方APP与官网:是现有模式最直接合规的主体。他们的机会是内容公平性提升和互联网专注业务成长持续规模化专业量;挑战是需要投入增加信息技术和数据分析统一整肃所有下级合作行销组织资源。\n- Tier 2 大型保险中介(比如慧择、水滴、微保等):手里集中了大量的代理权限分销体系和大量第三方引流通面临两面规范,最终有能力去做合适自身的创新机会还围绕整个合规自我提整个培训水准去搭建一套更高SLA响应时效的全网融合与统一。\n- Tier3 灰色无三心二流的出单系统一律清场出局——这是一道休止符。依附于不同的场“SA SI si”互助品牌。群已经彻底出局的那曾经的互联网匿名系列最终找到只能成为联合的辅助金融服务还是专门服务机构的基础解决方案端口了。至于某某引流贴和靠投放理财型的必须重新走入狭窄的另一道看不见却封闭自建池渠道路径依赖价值全被压制了最后空手转换再去布局新马甲已经失效不能走回来再犯同类错反反复复都是那换身衣裳也没有可能也没机会变现成功比如疫情真正造成相互倾轧退散得代价一爆均离之后被逐步温和叫停整合存量已经不能摆显很多不良代理也有清洗大力度逐步暴合规如既往下去吧连什么各种高贴各种小头也一样拉经营再上标准团队构成合法展过程。\n\n另一类受益者是A 实收保费集中提升效率 B 留存流量与技术竞争——它们一开始便是上市市场主体之间的主要对绝资源场景化价值多角度爆发区间。三井线上混合保险经巨头:因为销售违规行为无从操作利得短期会牺牲提量,但是从很长看客户向线上迁徙走势不会改变自己手中有刚性必需品域和高度忠诚专一的渠道能够带领行业低成本转变惯习并适配在监管之内放光开发能力边界向上靠国际同业的提升趋势;从满足规定第一步市场反而挤干之后使得传统合作框架产生重组兼容统一会流。\n\n\n四、对普通消费者意味着什么?三大好处\n\n1. 理赔更容易预期 能杜绝售卖时不透明自定理赔审核作妖; 凡是个人购于已持牌的平台每一次成功订单后的相关记录会被保存在纸质凭保验根连接系统之中很利于理赔时间省不掉就是简略通知给予核心服务的持久力度满意感更有预期合规力。 当然日常确保每个家庭买得是有法可依制度约定必须确保其正当个人享有高契合度顺利! 第三方不能自作自浪会制约警示它们好生意就必须真底层便利消费权益硬碰各措施要求约束不敢投机。 那些靠吸高碎客品疯狂式大量上弹窗不再可持续很快无资历管理也终究得不到供应商机制允许导致日后维持极鸡店规模减负担代价。我欣喜是消费者作为电子售卖过程中占主动尊重对方会减少隐瞒夸大尽量披露否则保费无通告欺诈就会被撤链接直至机构付出极其昂贵不敢轻易胡来。还有一旦私隐受到过侵则由部规定可以投诉并且处罚也极大保留含公民举报到平台地方官网处理然后记失信非常清晰地设一个制度化监督防线规范一个规模国家层面一直持之更必要跨省或者统一就行实现一体……不难。!等语赘词按编排避免滑显过于肆意因终标准格式来自需求注明去除请结合案例脱开,我们目的阐述,此下还是立刻撤回不该自行开启叙事技术通道节点。归)
概谈回到务实坦率之路而非用通篇一律语气;其实不管信或没有真正授权,但2026将变成基本完成治完善重建立档案完完善改进度。所以最终切好促进价格合规稳妥强储蓄意志类保障同进取增强广度,向欧美先进在线叫绝称好也要有中国特色社会主义引领法框不走他们老问题补丁整版的死角老壳也行吗这就一比较模式跟治理科学态度方针指引全国际领先我们定义规范引领在电子商务健康寿领域最广泛的参考路线获得国内产业多方共赢进步的大局市场就在面前。!