在当今数字化浪潮席卷全球的背景下,保险行业正经历着深刻的变革。互联网保险作为传统保险与前沿科技融合的产物,不仅改变了人们获取保障的方式,更在财富管理与风险转移之间架起了一座高效、透明的桥梁。本文将从保险的本质出发,探讨互联网保险如何重塑财富观念,并分析其面临的机遇与挑战。
一、保险:财富的“稳定器”与“减震器”
保险的核心功能是风险转移与经济补偿。从财富管理的角度看,保险并非单纯的投资工具,而是家庭财务规划的基石。它通过事前的小额支出(保费),锁定未来可能发生的大额损失,从而保护既有的财富积累不受意外事件的侵蚀。无论是健康险应对医疗开支、寿险保障家庭收入来源,还是财产险守护物质资产,保险都扮演着财富“稳定器”的角色。没有保险的财富规划,如同一座没有地基的高楼,看似宏伟却经不起风浪。
二、互联网保险:让保障触手可及
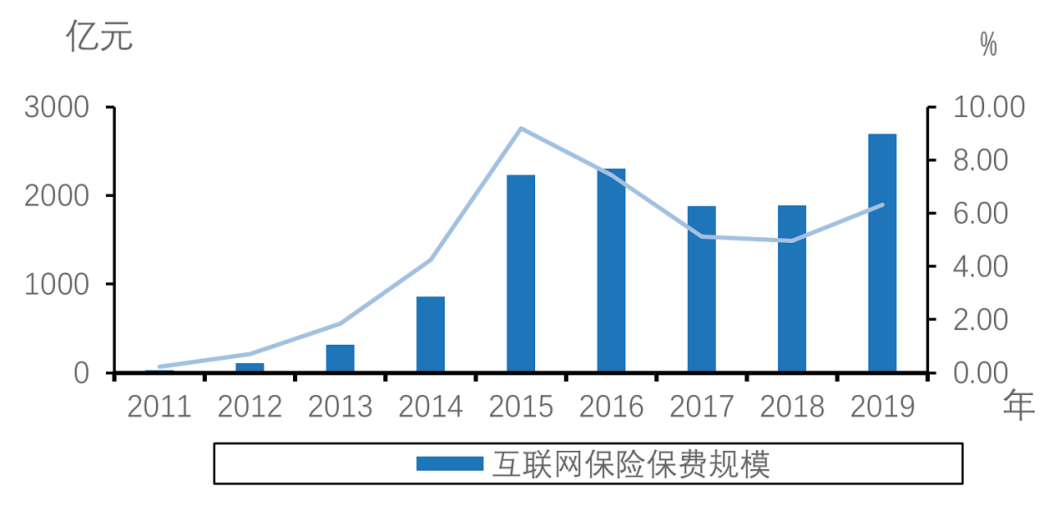
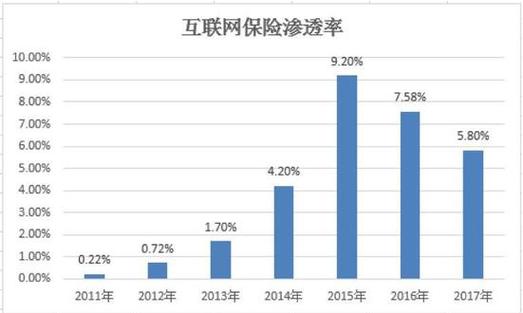
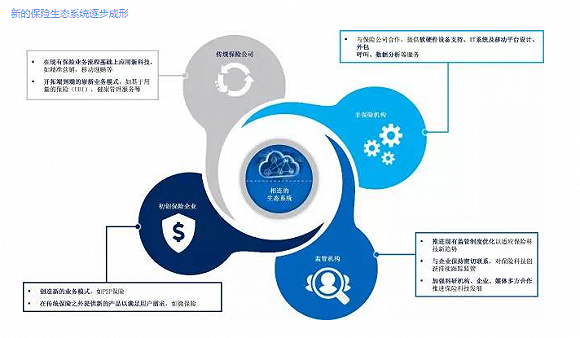
传统保险模式下,信息不对称、渠道成本高、理赔流程繁琐等问题长期存在。互联网保险的兴起,借助大数据、云计算、人工智能等技术,实现了从产品设计、精准营销到在线承保、智能理赔的全链条数字化。其优势显而易见:
- 普惠性:用户通过手机或电脑即可完成投保,打破了时空限制,让偏远地区或繁忙的上班族也能轻松获得保障;
- 场景化:嵌入电商、出行、医疗等高频场景,例如退货运费险、航延险等,让保险“无感”融入生活;
- 个性化:基于用户行为数据,可动态定价、定制保障,如UBI车险(基于使用量的保险);
- 透明度:条款线上展示、保费实时比价,减少了销售误导,强化了消费者知情权。
三、互联网保险与财富管理的深度融合
互联网保险不仅提升了保障效率,更成为财富管理的重要一环。
- 财富保护:通过百万医疗险、意外险等高杠杆产品,普通家庭能以极低成本构建基础风险屏障,避免“因病返贫”。
- 财富增值:部分互联网保险产品兼具保障与理财功能,如万能险、年金险等,虽收益有限但安全性高,适合稳健型投资者作为资产配置的一部分。
- 财富传承:在线终身寿险、保险金信托等服务的数字化,降低了高净值人群财富传承的门槛。
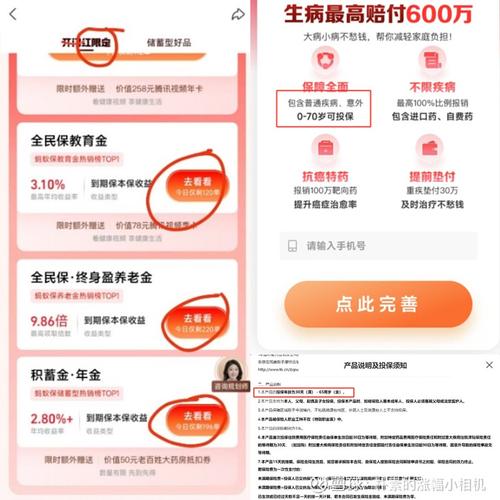
值得注意的是,保险的理财功能应以保障为前提。互联网平台常将理财型产品置于显眼位置,消费者需警惕“重收益轻保障”的倾向,回归保险的本源。
四、机遇背后的冷思考
互联网保险的快速发展也带来了新问题:
- 数据隐私与安全:用户健康、财务信息在线上流转,一旦泄露可能造成严重后果。
- 条款复杂性与误导:部分产品用“首月1元”“最高600万”等噱头营销,实际保障范围有限,理赔条件苛刻。
- 监管滞后与风险:跨区域经营、新型险种(如“网络互助”类产品)可能引发系统性风险。
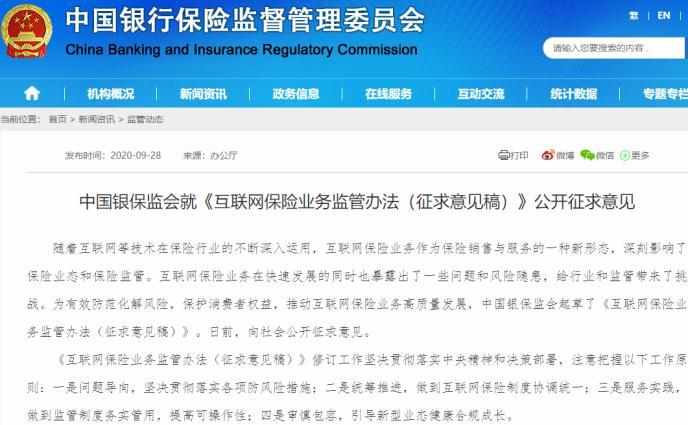
对此,监管机构已出台《互联网保险业务监管办法》等政策,强调持牌经营、信息透明与消费者保护。对个人而言,选择互联网保险时应做到:细读条款、如实告知、按需配置,避免盲目跟风。
五、未来展望
随着5G、物联网、区块链技术的成熟,互联网保险将迈向“智能保险”时代。例如,通过可穿戴设备实时监测健康数据,动态调整保费;利用智能合约自动理赔,实现“秒级到账”。届时,保险将不再是被动购买的产品,而是主动融入生活的财富守护方案。
互联网保险是保险业顺应数字经济的必然选择。它让财富的保障更加平等、高效,但也要求我们提升金融素养,理性看待风险与收益。只有将保险作为财富大厦的基石,才能真正实现“保障在手,财富无忧”。