2022年,中国互联网保险行业在监管规范和市场需求的双重驱动下,迈入了高质量发展的新阶段。尽管面临宏观经济压力和行业转型挑战,互联网保险依然展现出强劲的韧性与活力,尤其是互联网非车险业务,已成为拉动整体增长的核心力量。
一、行业发展现状:规范与创新并行
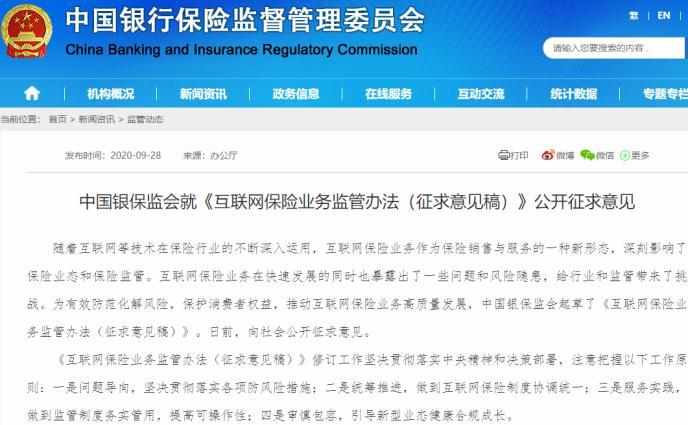
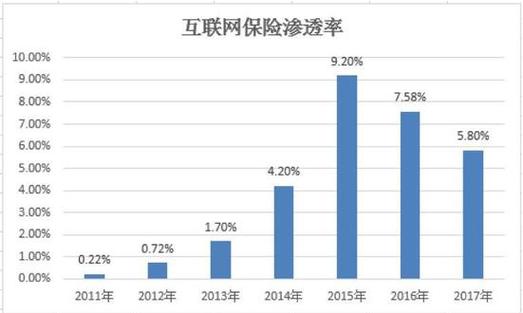
2022年,银保监会持续深化互联网保险监管,发布《关于进一步规范保险机构互联网人身保险业务有关事项的通知》等文件,明确了互联网人身险的经营门槛和产品要求,推动行业从粗放式扩张向精细化运营转变。保险机构加速布局数字化,通过自营平台、第三方渠道和保险中介等多元化方式触达用户,线上化渗透率稳步提升。
从业务结构看,互联网人身险在经历2021年重疾险停售潮后,储蓄型产品(如增额终身寿险)成为主力,但增速有所放缓。相比之下,互联网财产险表现亮眼,其中非车险业务快速增长,成为行业最大亮点。
二、市场规模分析:整体稳健增长,非车险贡献显著
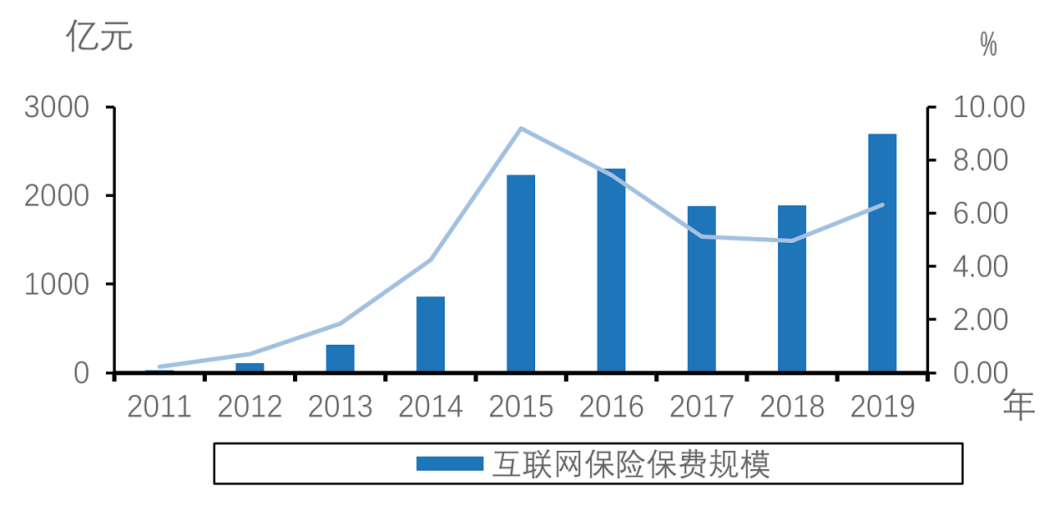
据行业统计数据显示,2022年中国互联网保险市场规模预计达到5000亿元左右,同比增长约10%。其中,互联网人身险占比约70%,但增速回落至个位数;互联网财产险占比约30%,增速超过20%,远高于行业平均水平。
互联网非车险的崛起是最大看点。具体来看,退货运费险、航班延误险、碎屏险、宠物险、责任险等场景化险种需求旺盛,尤其是退货运费险,受益于电商市场的持续繁荣,保费规模突破百亿元。在产品创新方面,保险机构依托大数据和人工智能,推出了一系列贴合互联网场景的碎片化、高频化产品。而这些产品多属于非车险范畴,具有小额、高频、海量的特点,既能提高用户活跃度,也能积累大量数据,为精准定价和风险管理提供支撑。整体而言,互联网非车险正从边缘角色成长为互联网财险的主力军,其保费占比已超过互联网车险。
三、驱动因素:场景渗透与技术赋能
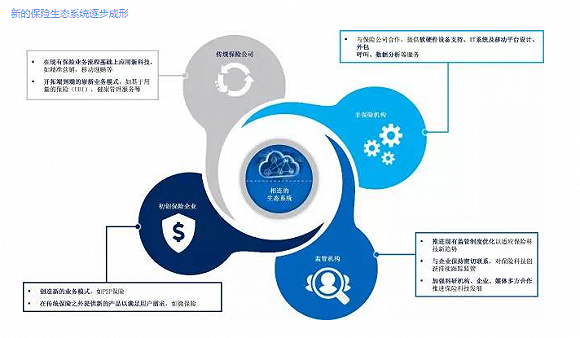
互联网非车险的爆发式增长,主要得益于三方面因素:一是消费场景的线上化迁移,电商、出行、数码、宠物等垂直领域为保险嵌入提供了天然入口;二是年轻一代保险意识的提升,对碎片化、个性化保障需求强烈;三是科技赋能。区块链、物联网等技术在核保、理赔环节的应用提升了效率,降低了成本。
行业也面临诸多挑战:非车险业务普遍赔付率高、盈利难;数据隐私和安全问题日益凸显;部分产品同质化严重,缺乏核心竞争力。
四、未来展望:非车险将持续引领增长
随着监管政策的进一步完善和数字技术的深度应用,互联网保险将更加注重用户体验和风险保障本质。非车险作为创新主战场,有望在健康险、养老险、绿色保险等领域挖掘新增长点。保险机构需加强精细化管理,平衡规模与效益,推动互联网保险从‘量的扩张’转向‘质的提升’,从而实现可持续发展。