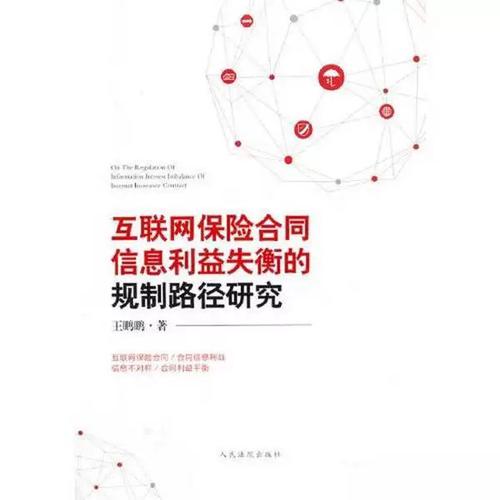
随着互联网保险的迅猛发展,保险合同的信息利益失衡问题日益凸显。王鹏鹏所著《互联网保险合同信息利益失衡的规制路径研究》一书,系统探讨了这一新兴领域的法律规制难题。本文基于该书的核心观点,结合互联网保险的实践,对信息利益失衡的表现、成因及规制路径进行深入分析。
一、互联网保险合同信息利益失衡的表现
互联网保险合同的订立高度依赖线上信息交互,信息利益失衡主要体现在三个方面:其一,信息不对称加剧实践中的告知说明义务也被弱化。保险人利用格式条款和技术优势,可能隐藏关键信息或设置晦涩难懂的条款;投保人则因缺乏专业知识和信息甄别能力,难以充分理解合同内容。其二,消费者知情权保障不足。互联网场景下,保险人可能通过页面设计、默认勾选等方式淡化重要信息,导致消费者在不知情的情况下作出决策。其三,数据鸿沟导致利益分配不均。保险机构通过大数据分析进行精准定价和风险控制,而消费者对数据使用规则缺乏了解,难以有效维护自身权益。
二、信息利益失衡的成因分析
王鹏鹏指出,信息利益失衡的根源在于互联网保险的特殊性与传统监管框架的不适配。互联网的虚拟性和跨地域性使得信息传递更加复杂,保险人更容易利用技术手段影响信息呈现。现行法律法规对互联网保险的信息披露要求不够具体,缺乏针对性的操作规范,导致实践中执行标准不一。再次,监管手段相对滞后,传统以现场检查为主的监管方式难以有效覆盖互联网保险的全流程。消费者自身的信息素养和维权意识有待提升,面对复杂的保险产品往往处于弱势地位。
三、规制路径的构建
针对上述问题,王鹏鹏提出了多层次的规制路径。第一,完善信息披露制度。应细化互联网保险信息披露的内容、方式和时机,要求保险人以显著方式提示免除或减轻其责任的条款,并确保消费者能够方便地获取和保存合同文本。探索建立信息披露的可读性标准,避免专业术语堆砌。第二,强化告知说明义务。在互联网场景下,应通过技术手段(如弹窗、视频讲解、强制阅读等)确保消费者对关键信息的知悉,并将是否履行了充分的告知说明义务作为保险合同效力的重要考量因素。第三,加强科技监管。利用监管科技(RegTech)实现对互联网保险产品的实时监测和风险评估,建立信息共享平台,打破数据壁垒,提升监管的及时性和精准性。第四,完善消费者保护机制。畅通投诉举报渠道,建立在线纠纷解决机制,降低消费者维权成本;同时加强保险知识普及,提升消费者的信息辨别能力和风险意识。第五,推动行业自律。鼓励保险行业协会制定互联网保险信息展示和销售的规范指引,引导企业公平竞争,自觉维护消费者权益。
四、
互联网保险合同信息利益失衡的规制是一个系统工程,需要立法、监管、行业和消费者共同努力。王鹏鹏的研究为我们提供了有益的理论参考和实践指引。应进一步关注技术发展带来的新挑战,持续优化规制路径,促进互联网保险市场的健康有序发展,实现保险人与消费者之间的利益平衡。