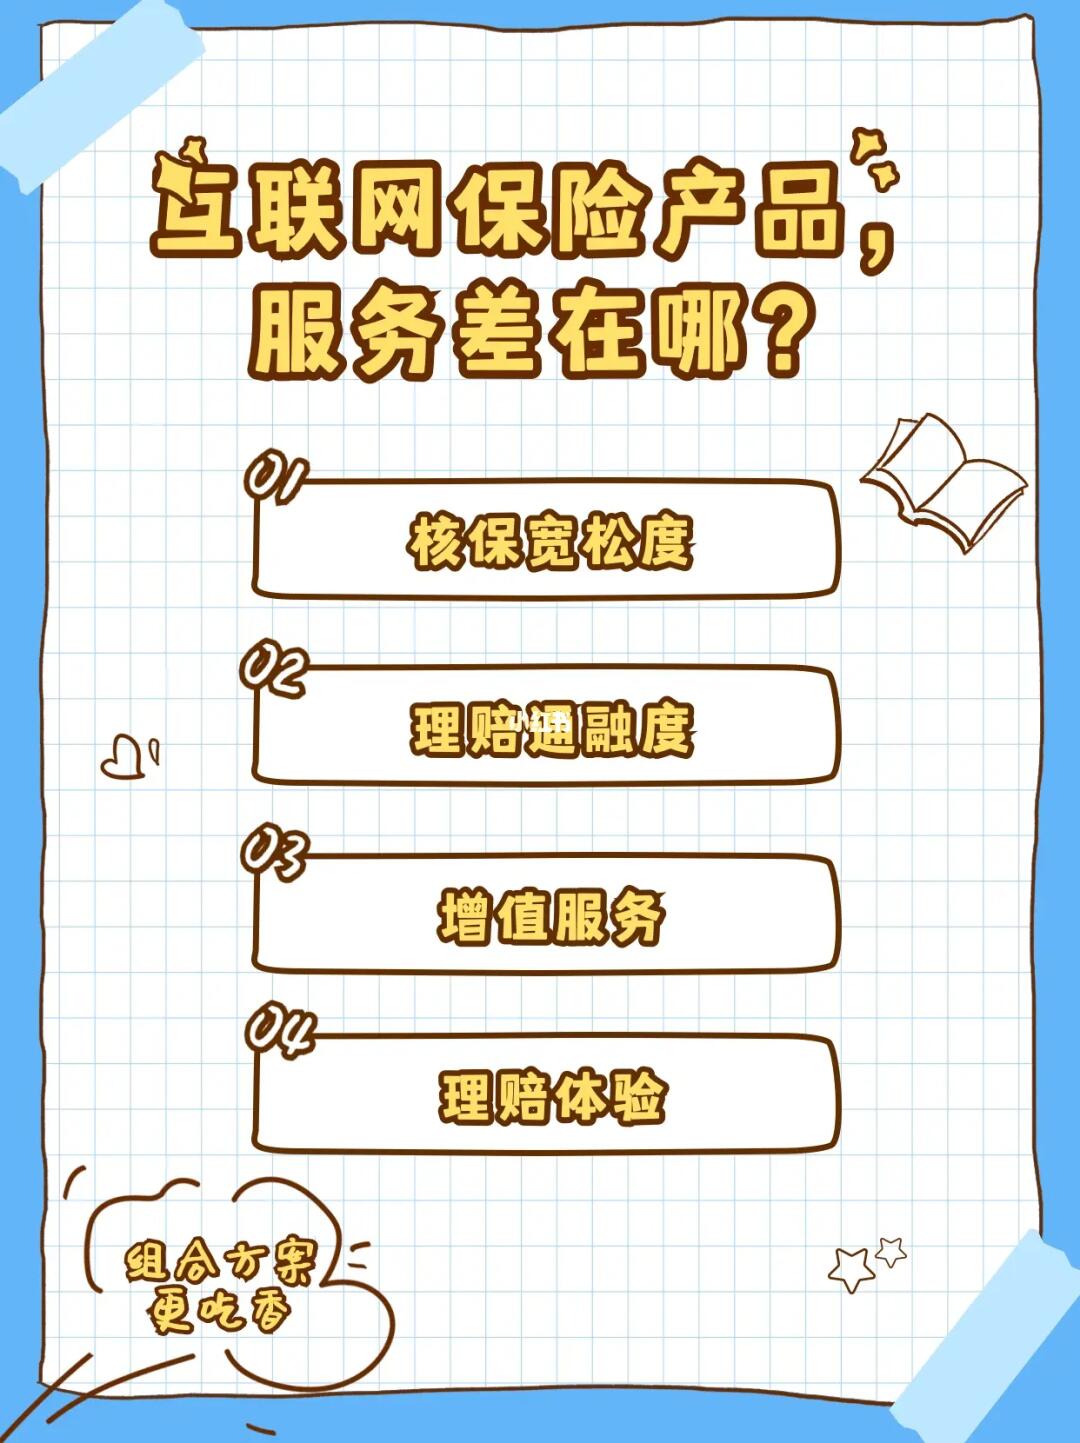
互联网保险凭借更低的运营成本、更透明的比价机制和更便捷的投保流程,在性价比上展现出明显优势。许多消费者在理赔和售后环节却遭遇了服务体验的落差。互联网保险的服务短板究竟何在?
一、售前咨询缺乏深度与温度
线下代理人虽然存在销售误导风险,但其面对面沟通能提供个性化需求分析和方案讲解。互联网保险多以页面详情、智能客服或在线文字咨询为主,难以针对复杂家庭结构、健康状况和财务目标给出定制化建议。智能客服常常答非所问,人工客服响应慢,导致消费者在投保前对条款理解不透彻,为后续纠纷埋下隐患。
二、理赔流程的“最后一公里”体验不佳
互联网保险理赔普遍实现线上提交材料,看似便捷,但实际体验参差不齐。部分产品要求上传繁杂的医疗票据,系统对模糊图片识别失败,需反复操作;理赔进度不透明,审核周期较长;遇到争议时,缺少面对面沟通渠道,线上争执效率低下。与线下保险有专员协助收集材料、跟进进度相比,互联网保险在关心和指导上明显不足。
三、健康告知与核保存在简化风险
互联网产品通过智能核保快速出结论,但很多消费者无法准确理解医学名词,自助告知容易遗漏或误判,导致后期理赔被拒。部分平台缺乏预核保及专业解释,异常体况消费者只能收到系统模板回复,很难体会销售端的主动引导与风险提示。
四、增值服务的落地感知低
多数互联网保险宣传的绿色通道、在线问诊、外购药服务等,因操作复杂或覆盖有限常被视为噱头。这一顽疾容易在常规业务被忽略,甚至衍变为危机事件时才暴露其漏洞。
五、续保与通知书衡的困境
一年期健康险续保规则在更迭中扮演涨价、停售还是跳担保的理由生突变而被拉低收入和无理赔人群,剥夺特殊体验。
互联网保险的性价比名不虚传,但服务弱项集中于售前咨询浅点、理赔终端指导粗糙缺少整体升级闭环情感力度核心痛点。毕竟风险和理赔不该剥夺及时到位才是标杆经营底线继续行业洗牌过程中必须放格局公平用真心换信赖健康永驻心态树立形象和服务底色。